« Interdits », « supprimés » : depuis l’automne, des titres annoncent la fin du minimum forfaitaire d’agios au 20 novembre. Le texte qui entre en vigueur ce jour-là le permet toujours. Mais sur un découvert accordé à partir de cette date, ce forfait devra tenir dans le prix plafonné de tout crédit. Pour quelques jours dans le rouge, il n’y tient plus.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Que paie-t-on avec ce minimum ?
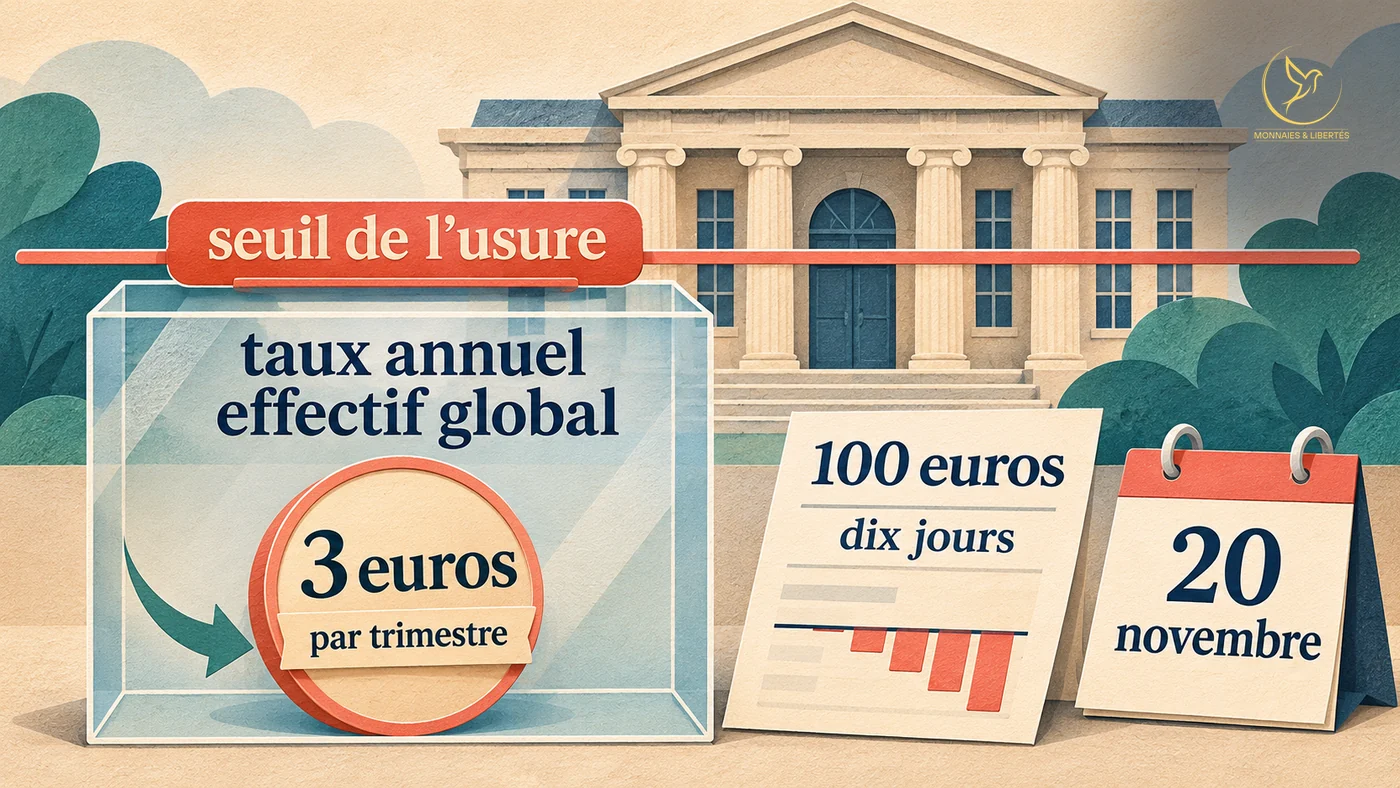
Les agios sont les intérêts d’un découvert. Le minimum forfaitaire leur fixe un plancher : à La Banque Postale, 3 euros par trimestre, facturés même quand les intérêts calculés sont plus faibles. C’est le parking qui fait payer l’heure entamée à qui reste un quart d’heure.
Les jours où votre compte est dans le rouge, la banque paie à votre place avec de la monnaie qu’elle crée : elle vous prête. Ce prêt a un prix, et la loi le mesure comme celui de tout crédit.
Qu’est-ce que le texte du 20 novembre change ?
Pour vérifier qu’un crédit reste légal, la banque additionne ses intérêts et ses frais. Elle les rapporte à la somme prêtée et à la durée, et en tire un taux sur un an : le taux annuel effectif global. Elle le compare ensuite au seuil de l’usure, le plafond au-delà duquel un crédit devient illégal.
Jusqu’ici, le forfait restait hors de cette addition : l’ancienne rédaction de l’article du code de la consommation qui l’encadre précisait qu’il n’était « pas pris en compte ». Le même article, dans sa version du 20 novembre, garde l’autorisation et efface la précision.
Prenez un découvert de 100 euros pendant dix jours. Au plafond légal des petits crédits, intérêts et frais compris, il peut coûter une soixantaine de centimes au plus. Un forfait de 3 euros n’y tient plus. En euros, la ligne paraissait anodine ; ramenée en taux, elle déborde.
Le ministère de l’Économie écrit lui-même « supprimés » dans sa réponse au Sénat. Il précise ensuite que ces minima seront « intégrés au calcul du taux annuel effectif global », « lequel est soumis au seuil de l’usure ». Le texte ne retire pas le forfait, il le soumet à la mesure de tous les crédits.
Votre autorisation de découvert est-elle concernée ?
Pas si elle a été accordée avant le 20 novembre. Le décret qui réécrit l’article laisse les contrats en cours à cette date sous l’ancien texte. Si vous avez une autorisation plus ancienne, le forfait peut donc continuer d’être perçu hors du taux, aux conditions de l’ancienne rédaction. Si elle a été renouvelée ou modifiée depuis, ni le décret ni l’article ne disent si elle compte comme nouvelle. Votre banque peut vous répondre.
Le parking garde son heure entamée ; seuls les tickets pris à partir du 20 novembre la font entrer dans le tarif plafonné. Pour protéger votre patrimoine, ouvrez d’abord votre contrat d’autorisation quand la brochure arrive. Sa date dit quelle règle vaut pour la ligne que vous lisez.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
FAQ
Le minimum forfaitaire d’agios est-il interdit à partir du 20 novembre 2026 ?
Non. L’article R. 314-9 du code de la consommation permet toujours de le percevoir. Pour les autorisations accordées à partir de cette date, il entre dans le taux annuel effectif global du découvert, plafonné par le seuil de l’usure.
Une autorisation de découvert accordée avant le 20 novembre 2026 change-t-elle de règle ?
Non. Les contrats en cours à cette date restent régis par l’ancien texte, qui laissait le minimum forfaitaire hors du taux du découvert.