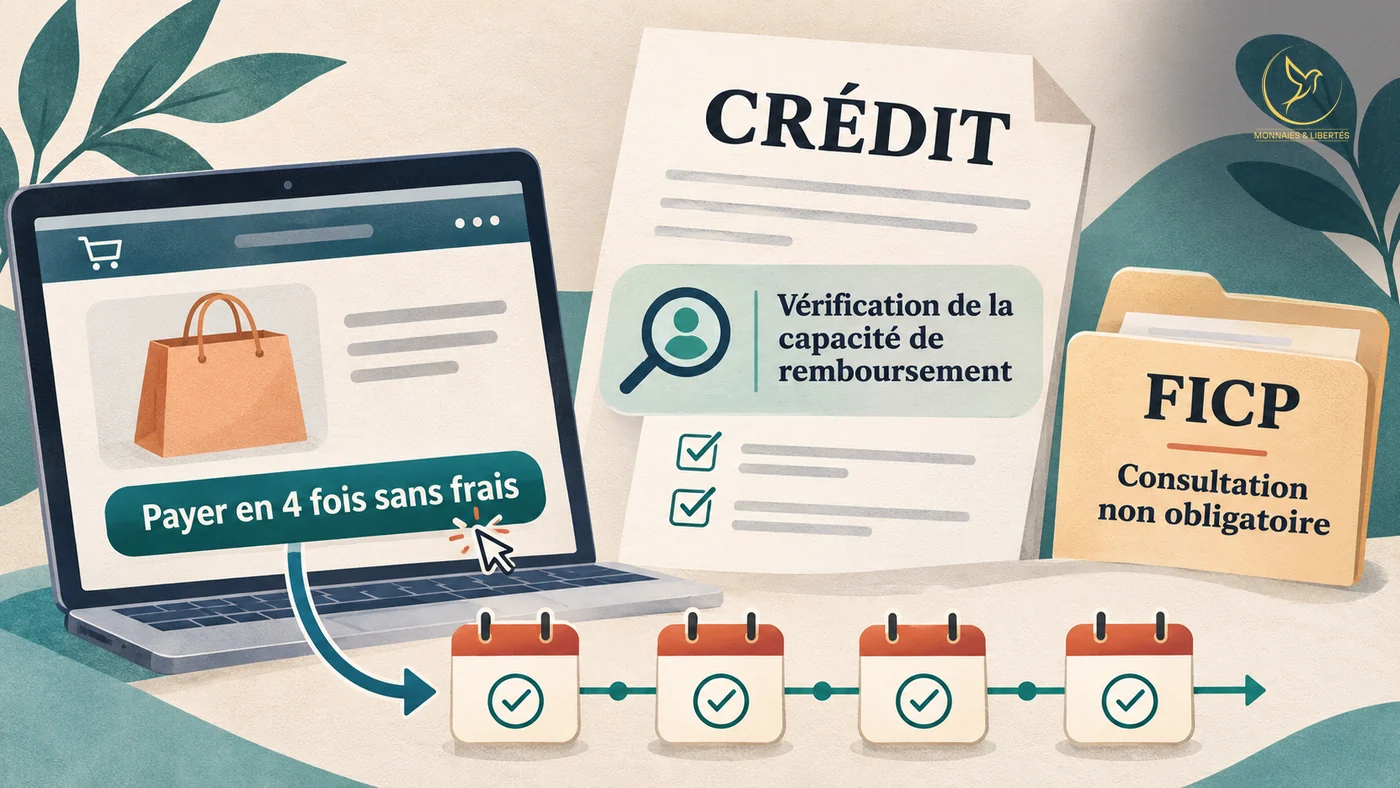
À partir du vendredi 20 novembre, le bouton « payer en 4 fois sans frais » ouvre un crédit à la consommation. Le prêteur devra vérifier que vous pourrez rembourser. Mais la loi ne l’oblige ni à consulter le fichier des incidents de crédit, ni à vous faire remplir la fiche de vos revenus et de vos charges.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Pourquoi un paiement sans frais est-il un crédit ?
Payer en quatre fois, c’est souvent régler un achat avec des paies qui ne sont pas encore arrivées. Quelqu’un avance la somme au commerçant, vous la lui rendez en trois mois au plus : gratuit ou non, cette avance est un prêt, même si l’argent dort sur votre compte. Un prêt fait entrer dans le présent un revenu à venir. Pour celui qui l’accorde, une seule question compte : ce revenu viendra-t-il ?
Jusqu’au 19 novembre, ces opérations restaient hors des règles du crédit à la consommation. En 2025, elles ont pourtant représenté 14,6 % des crédits à la consommation accordés, hors découverts, selon la Banque de France.
Que devra vérifier le prêteur ?
Comme le découvert autorisé, ces paiements changent de régime le 20 novembre. Ce qui reste : avant de conclure, le prêteur procède à une « évaluation minutieuse de la solvabilité », c’est-à-dire de votre capacité à rembourser. Ce qui tombe : deux pièces de cet examen. Le prêteur peut consulter le FICP, le fichier des incidents de remboursement tenu par la Banque de France, sans y être tenu. Il n’a pas non plus à vous faire signer la fiche où l’emprunteur déclare ses ressources et ses charges. Le code écarte ces deux obligations pour les crédits remboursables en trois mois au plus, sans intérêts ni frais ou à frais négligeables, et pour ceux de moins de 200 euros.
Le contrôle est exigé ; ses deux instruments habituels ne le sont pas. L’arrêté qui encadre le fichier permet pourtant d’y déclarer un incident de paiement sur ces crédits. Le prêteur peut ne pas le regarder avant de vous prêter ; un impayé, lui, peut y être inscrit.
Si vous avez un paiement en plusieurs fois en cours, il reste sous l’ancien régime : seuls les contrats signés à partir du 20 novembre changent de règle. Un paiement différé accordé par le vendeur lui-même et soldé en quelques semaines reste, sous conditions, hors du crédit.
Qu’est-ce que cela laisse à l’acheteur ?
La vérification doit reposer sur vos revenus et vos charges, dans une mesure proportionnée au crédit ; la loi n’en impose pas les instruments. Or l’échéance de l’achat tombe sur la même paie que le loyer et, parfois, le remboursement d’un autre crédit. La Banque de France estime que 16,4 % des dossiers de surendettement traités en 2025 comportaient une dette de paiement fractionné ou de minicrédit.
Le bouton de la caisse engage des paies à venir. Le prêteur devra s’assurer qu’elles arriveront, sans être tenu de vous faire signer le compte de ce qu’elles doivent déjà couvrir. Ce compte, vous pouvez le tenir vous-même : pour protéger votre patrimoine, c’est la vérification qui ne dépend que de vous.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
FAQ
Le paiement en 3 ou 4 fois sans frais est-il un crédit à partir du 20 novembre 2026 ?
Oui. Remboursable en trois mois au plus, sans intérêts ni frais ou à frais négligeables, il entre dans le crédit à la consommation. Le prêteur doit évaluer la solvabilité de l’emprunteur, sans être tenu de consulter le FICP.
Un paiement en plusieurs fois signé avant le 20 novembre 2026 change-t-il de règle ?
Non. Les contrats de crédit en cours au 20 novembre 2026 restent régis par les dispositions antérieures du code de la consommation.