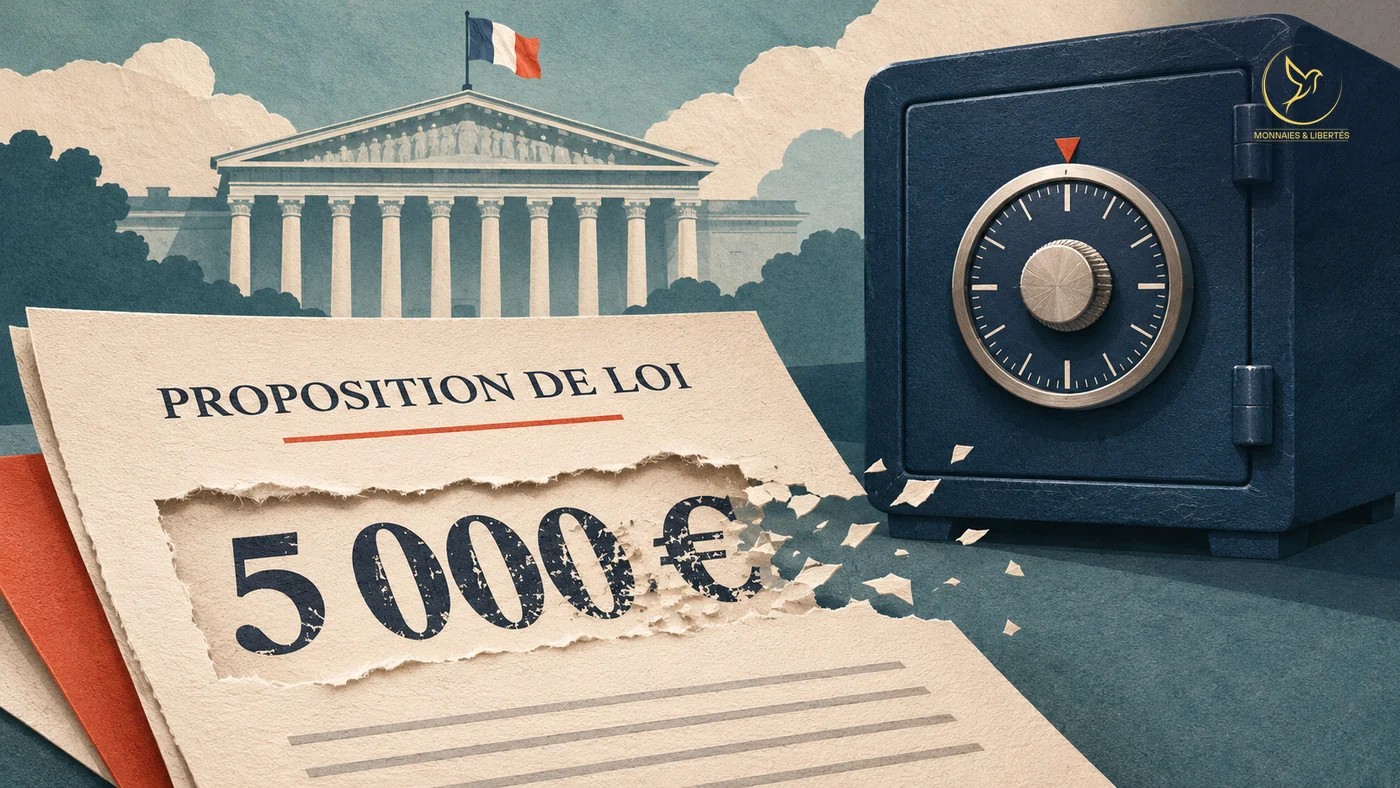
Lundi 16 novembre, les députés examinent une proposition de loi dont le titre promet toujours « une procédure de déblocage exceptionnelle » de l’épargne salariale. L’article qui la créait n’y figure plus. « La date est fixée », titrait pourtant Capital le 11 novembre, au lendemain de sa suppression.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Que prévoyait le Sénat ?
Votre épargne salariale est un coffre à minuterie. La participation (votre part des bénéfices de l’entreprise) et l’intéressement (une prime liée à ses résultats) y entrent quand vous ne les touchez pas. Sans réponse, ils y sont placés d’office. Sur un plan d’épargne entreprise, ils restent en principe cinq ans.
Le 7 avril, le Sénat a voté une trappe dans ce coffre. Les sommes placées avant le 1er janvier 2026 sortiraient une fois, pour un achat. Plafond : 5 000 € nets de prélèvements sociaux. Plans d’épargne retraite et fonds solidaires en sont exclus. Les sénateurs auteurs y voient « une souplesse temporaire face aux aléas ».
Que s’est-il passé le 10 novembre ?
À l’Assemblée, le texte passe d’abord en commission des affaires sociales. Quatre groupes de gauche y ont fait adopter le même amendement : « Supprimer cet article. » Les retouches de la rapporteure, Sylvie Bonnet, sont tombées avec lui.
Les socialistes jugent le dispositif « par nature excluant », réservé à qui touche ces primes. Selon eux, « environ 15 % des sommes versées le sont aux 5 % des salariés les plus aisés ». Ces sommes étant exonérées de cotisations, ils ajoutent que le déblocage aggraverait le déficit de la Sécurité sociale. Le gouvernement avait engagé dès avril la procédure accélérée, qui raccourcit l’examen.
Qu’examineront les députés lundi ?
Le texte de la commission porte : « Articles 1er, 2 et 2 bis (Supprimés) ». C’est lui que l’Assemblée discute en séance le 16 novembre. Un article supprimé en commission n’existe plus dans le texte de séance : pour revenir, il lui faut un amendement et une majorité.
Supprimé ne veut pas dire enterré. Tant que les allers-retours entre chambres durent, l’article reste en discussion. Les présidents des deux assemblées peuvent réunir une commission mixte paritaire pour chercher un texte commun. Faute d’accord, le gouvernement peut donner le dernier mot à l’Assemblée, prévoit la Constitution.
Pour que la trappe existe, il faudrait un texte définitif, promulgué par le chef de l’État. Pour que l’argent sorte, votre employeur aurait ensuite deux mois pour vous informer, et vous un an après la promulgation pour demander le retrait.
Si vous avez compté sur ces 5 000 € pour un achat, la question utile est : disponibles quand ? Aujourd’hui, votre épargne sort aux conditions habituelles du plan.
Le titre annonce un déblocage, le texte n’en contient plus, la loi reste à écrire. Une prime placée sur un plan, par choix ou faute de réponse, garde cette part de votre patrimoine sous minuterie. Une somme ne compte dans un projet qu’à la date où elle est disponible. Tant que rien n’est promulgué, la minuterie fait foi.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
Mise à jour du 12 novembre 2026 : la prime de partage de la valeur, elle, change de régime fiscal. Dans le texte voté par le Sénat le 12 novembre 2026, elle reste exonérée de CSG et de CRDS jusqu’au 30 juin 2027, mais entre dans le revenu imposable dès 2027, sauf si elle est placée sur un plan d’épargne retraite de l’entreprise. Notre analyse : Prime de partage de la valeur : prolongée, mais imposable.
FAQ
Le déblocage exceptionnel de 5 000 € de l’épargne salariale est-il en vigueur ?
Non. Le Sénat l’a adopté le 7 avril 2026. La commission des affaires sociales de l’Assemblée nationale a supprimé l’article le 10 novembre 2026. La séance du 16 novembre part d’un texte sans ce déblocage. Pour qu’il s’applique, il devrait être rétabli avant la fin de l’examen parlementaire, puis la loi adoptée définitivement et promulguée.
Quelle épargne salariale le déblocage de 5 000 € viserait-il ?
Dans le texte du Sénat, la participation et l’intéressement placés sur un plan d’épargne salariale avant le 1er janvier 2026. Ils sortiraient en une seule fois, pour un achat, dans la limite de 5 000 € nets de prélèvements sociaux. La fenêtre durerait un an après la promulgation. Plans d’épargne retraite et fonds solidaires en sont exclus. Certaines sommes, comme celles placées en actions de l’entreprise, exigeraient en outre un accord ou une décision de l’employeur.