Une prime annoncée comme exonérée peut finir dans votre déclaration d’impôt. Le 12 novembre, le Sénat a prolongé l’exonération de CSG de la prime de partage de la valeur et l’a ouverte à toutes les entreprises. Le même vote la fait entrer dans le revenu imposable dès 2027. Jusqu’ici, sous trois Smic, elle y échappait dans les entreprises de moins de cinquante salariés.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Une exonération de quoi, au juste ?
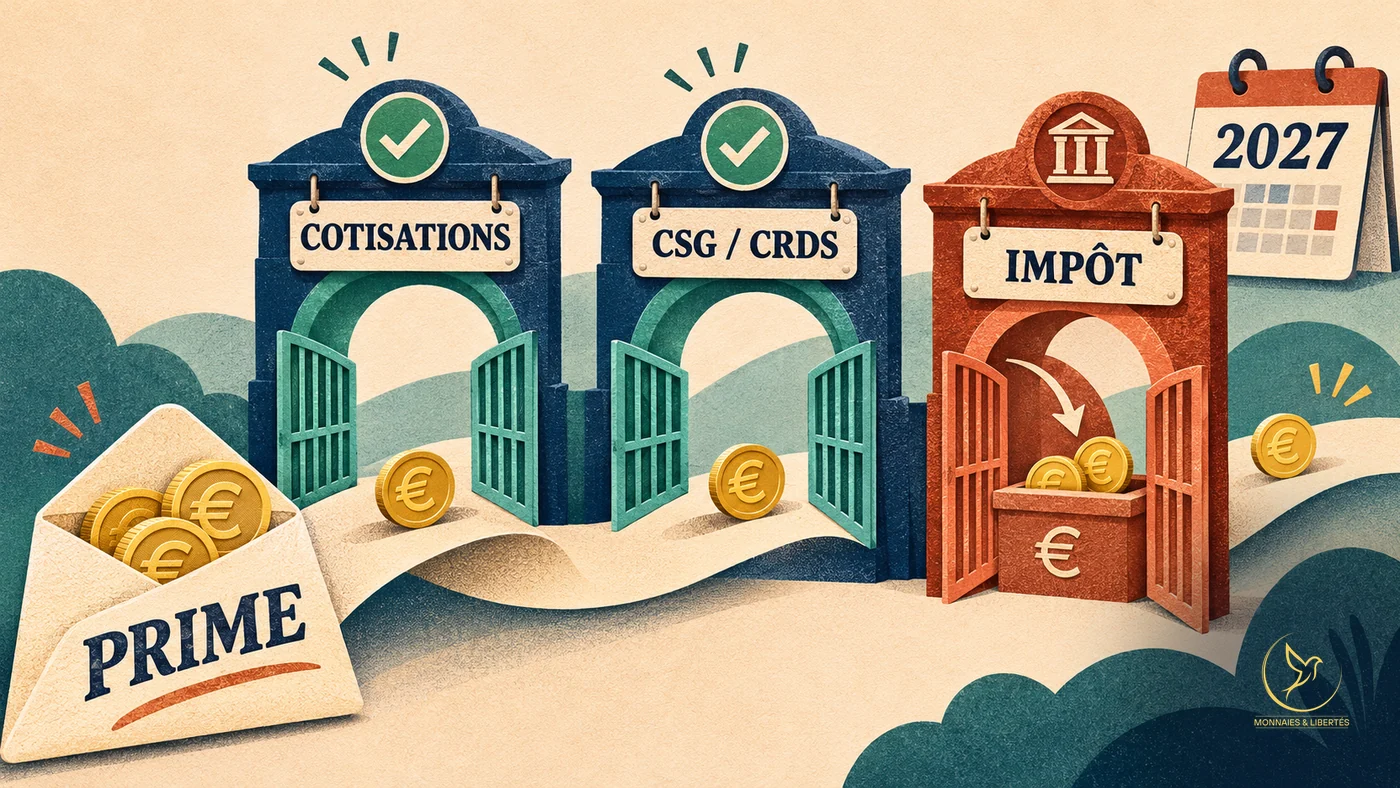
Une prime passe trois guichets, et chacun prélève sa part. Les cotisations sociales, sur la fiche de paie. La CSG et la CRDS, deux prélèvements sur les revenus qui financent la Sécurité sociale et le remboursement de sa dette. Puis l’impôt sur le revenu. Une exonération, c’est un guichet qui laisse passer la prime sans rien prendre.
L’amendement du gouvernement adopté ce jour-là change la consigne de deux guichets, en sens inverse. Celui de la CSG et de la CRDS laissera passer la prime jusqu’au 30 juin 2027, dans toute entreprise, toujours sous trois Smic. Celui de l’impôt prélèvera sa part dès le 1er janvier : dans la loi de 2022, l’amendement raye les mots « d’impôt sur le revenu ainsi que ».
Celui des cotisations la laisse toujours passer, dans une limite fixée par décret. Les entreprises d’au moins 250 salariés paieront encore dessus le forfait social, une contribution patronale, au premier semestre 2027.
Qui gagne, qui perd ?
À partir de cinquante salariés, la prime échappera pendant six mois à la CSG et à la CRDS. Si vous êtes salarié d’une entreprise plus petite, votre prime de 2027 s’ajoutera à votre revenu imposable. Ce qu’elle vous coûtera dépend de votre foyer : un foyer qui reste non imposable ne paiera rien de plus.
Ce changement n’est pas né en séance : le texte initial du gouvernement le prévoyait déjà. L’objet de l’amendement promet que l’exonération « augmentera le montant net de la prime versée », pour un effort de « près de 40 millions d’euros ». Le mot impôt n’y figure pas. Le net de la fiche de paie n’est pas le revenu que vous déclarez.
Reste-t-il une prime sans impôt ?
Oui, par un chemin que l’article voté ne modifie pas. Versée à votre demande sur un plan d’épargne retraite de l’entreprise, la prime reste exonérée d’impôt jusqu’à 3 000 € par an, selon la doctrine fiscale.
Ce chemin a un prix, non fiscal. Vous demandez la somme l’année suivante : elle ne sortira avant la retraite que dans un cas prévu par la loi, comme l’achat de votre résidence principale. Comme pour le reste de l’épargne salariale, l’exonération se paie en temps. La question vient donc dans cet ordre : de cet argent, aurai-je besoin, et quand ?
Rien de tout cela n’est encore la loi. Le Sénat poursuit l’examen jusqu’au 18 novembre. Le droit en vigueur, lui, s’applique jusqu’au 31 décembre.
Une exonération ne se lit jamais en un mot. En 2027, cette prime aura deux prix. Touchée tout de suite, elle se déclare avec vos autres revenus. Placée, elle échappe à l’impôt, et cette part de votre patrimoine attend la retraite.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
FAQ
La prime de partage de la valeur sera-t-elle imposable en 2027 ?
Dans le texte adopté par le Sénat le 12 novembre 2026, oui : l’exonération d’impôt sur le revenu disparaît au 1er janvier 2027. L’exonération de CSG et de CRDS est prolongée jusqu’au 30 juin 2027, sous trois Smic. Le texte n’est pas définitif.
Une prime placée sur un plan d’épargne reste-t-elle exonérée d’impôt ?
Selon la doctrine fiscale, oui sur un plan d’épargne retraite d’entreprise, jusqu’à 3 000 € par an (6 000 € dans certaines entreprises). L’article voté par le Sénat ne modifie pas cette règle.