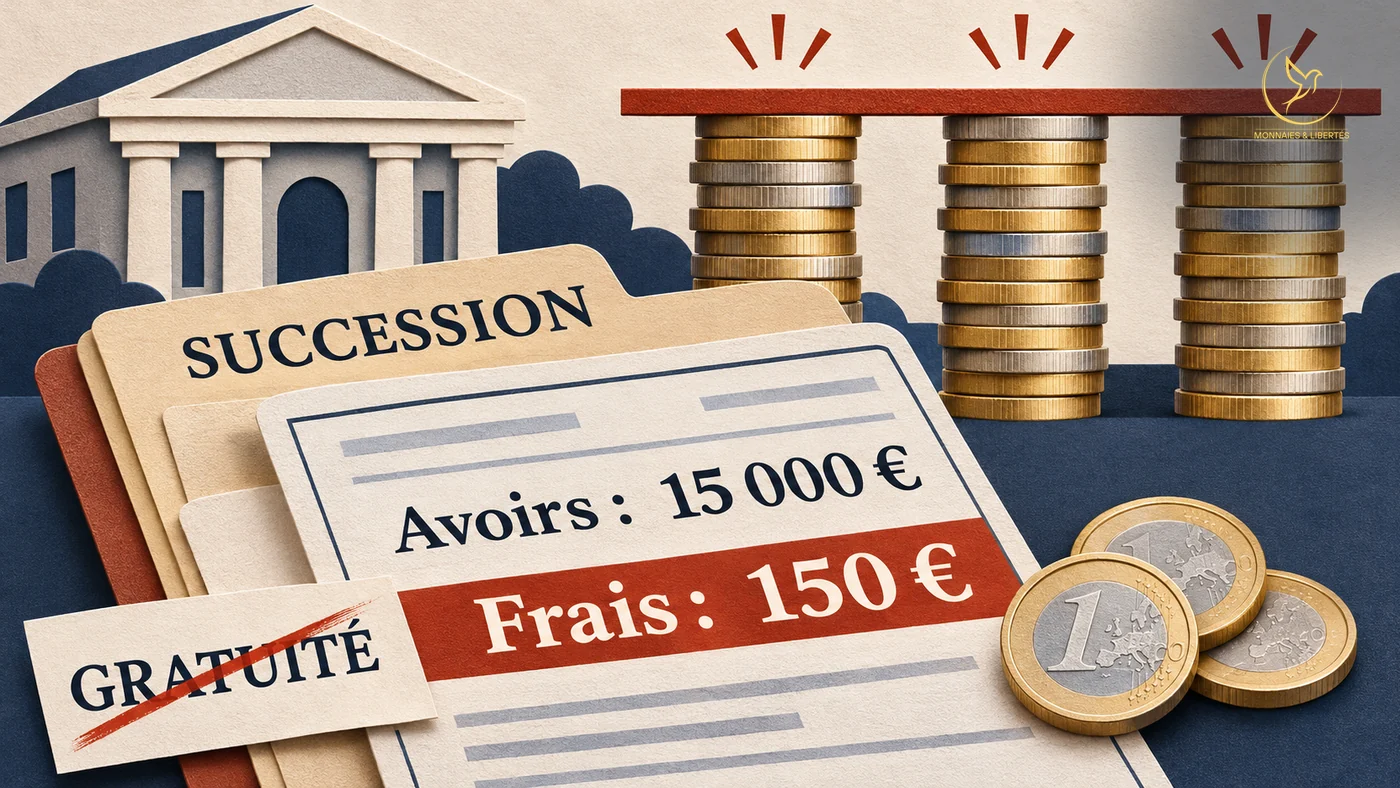
En 2025, la loi avait rendu gratuite la clôture des comptes d’un proche décédé quand la succession était simple ou modeste. Cette gratuité n’existe plus depuis juin. Pour une succession simple de 15 000 €, 82 des 85 grilles 2027 déjà publiées facturent 150 €, le maximum permis, selon le relevé de MoneyVox du 30 octobre : le plafond est devenu le prix.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Qu’a censuré le Conseil constitutionnel ?
Les frais bancaires de succession sont ce que la banque facture pour clôturer les comptes du défunt et en verser le solde aux héritiers. Ce ne sont pas les droits de succession, un impôt : ce tarif de service réduit d’autant le patrimoine transmis. La loi leur avait donné deux étages. En bas, trois cas sans aucun frais : une succession sans complexité, des avoirs sous un seuil, un défunt mineur. Au-dessus, un plafond pour tous les autres dossiers.
Le 19 juin 2026, saisi d’une question prioritaire de constitutionnalité, celle qu’on pose sur une loi déjà en vigueur, le Conseil constitutionnel a fait tomber l’étage du bas. Interdire toute facturation dans ces trois cas porte, juge-t-il, « une atteinte disproportionnée à la liberté d’entreprendre et à la liberté contractuelle ». Il a validé le plafond, sans différer l’effet de sa décision. La règle ne date donc pas de 2027 : elle s’applique depuis sa publication, le lendemain.
Combien la banque peut-elle facturer ?
La Banque de France résume ce qui reste : 1 % du total des soldes et de l’épargne du défunt, dans la limite de 857 € cette année, un montant revalorisé chaque 1er janvier. Votre mère laisse 15 000 € sur un compte courant et un livret A : la banque peut demander au plus 150 €.
Un plafond dit jusqu’où le prix peut monter, pas où il doit s’arrêter. Le dossier simple de ce relevé ne coûtait rien dans les grilles de janvier 2026 : c’était un cas de gratuité. Le relevé constate que les tarifs se sont calés sur la borne, sans dire pourquoi. La situation de l’héritier en éclaire une raison. Il ne choisit pas la banque : il trouve celle du défunt, et ne peut pas en mettre deux en concurrence pour fermer un compte qui n’est pas le sien.
Que reste-t-il de la gratuité ?
Un choix commercial. Pour ce dossier type, BoursoBank et Banque Populaire Rives de Paris restent à zéro. Pour les successions modestes, la gratuité « reste de mise dans de nombreuses banques », et aucune n’est revenue sur celle des mineurs, observe MoneyVox.
Le zéro de la loi reste le repère auquel on compare la facture. Le droit, lui, a changé : 150 € pour ce dossier, c’est le prix permis. Si vous avez à régler la succession d’un proche, le maximum se connaît avant l’enveloppe : 1 % des avoirs, 857 € au plus. Un montant au-delà dépasse ce que la loi autorise.
La loi promettait une exemption et une limite. Il reste la limite, et les banques l’ont prise pour tarif. L’héritier garde une borne, contre laquelle vérifier la facture. La gratuité, là où elle subsiste, est une décision de la banque, pas un droit.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
Mise à jour du 11 novembre 2026 : ici, la règle a changé dès la publication de la décision. Le déblocage exceptionnel de 5 000 € d’épargne salariale, lui, n’est pas encore une règle : voté par le Sénat le 7 avril 2026, il a été supprimé en commission à l’Assemblée le 10 novembre 2026. Notre analyse : Épargne salariale : les 5 000 € ont disparu du texte.
Mise à jour du 12 novembre 2026 : une exonération se lit, elle aussi, au mot près. La prime de partage de la valeur garde son exonération de CSG et de CRDS jusqu’au 30 juin 2027 dans le texte voté par le Sénat le 12 novembre 2026, mais perd celle d’impôt sur le revenu dès 2027. Notre analyse : Prime de partage de la valeur : prolongée, mais imposable.
FAQ
Les frais bancaires de succession sont-ils encore gratuits pour les petites successions ?
Plus par obligation. Le Conseil constitutionnel a censuré le 19 juin 2026 les trois cas de gratuité de la loi du 13 mai 2025 (succession simple, avoirs inférieurs à 5 965 €, défunt mineur). Une banque peut encore ne rien facturer, mais c’est désormais son choix.
Quel est le plafond des frais bancaires de succession ?
1 % du total des soldes des comptes et de l’épargne du défunt, dans la limite de 857 € en 2026, selon la Banque de France. Ce montant est revalorisé chaque 1er janvier. Pour 15 000 € d’avoirs, la banque peut facturer au plus 150 €.