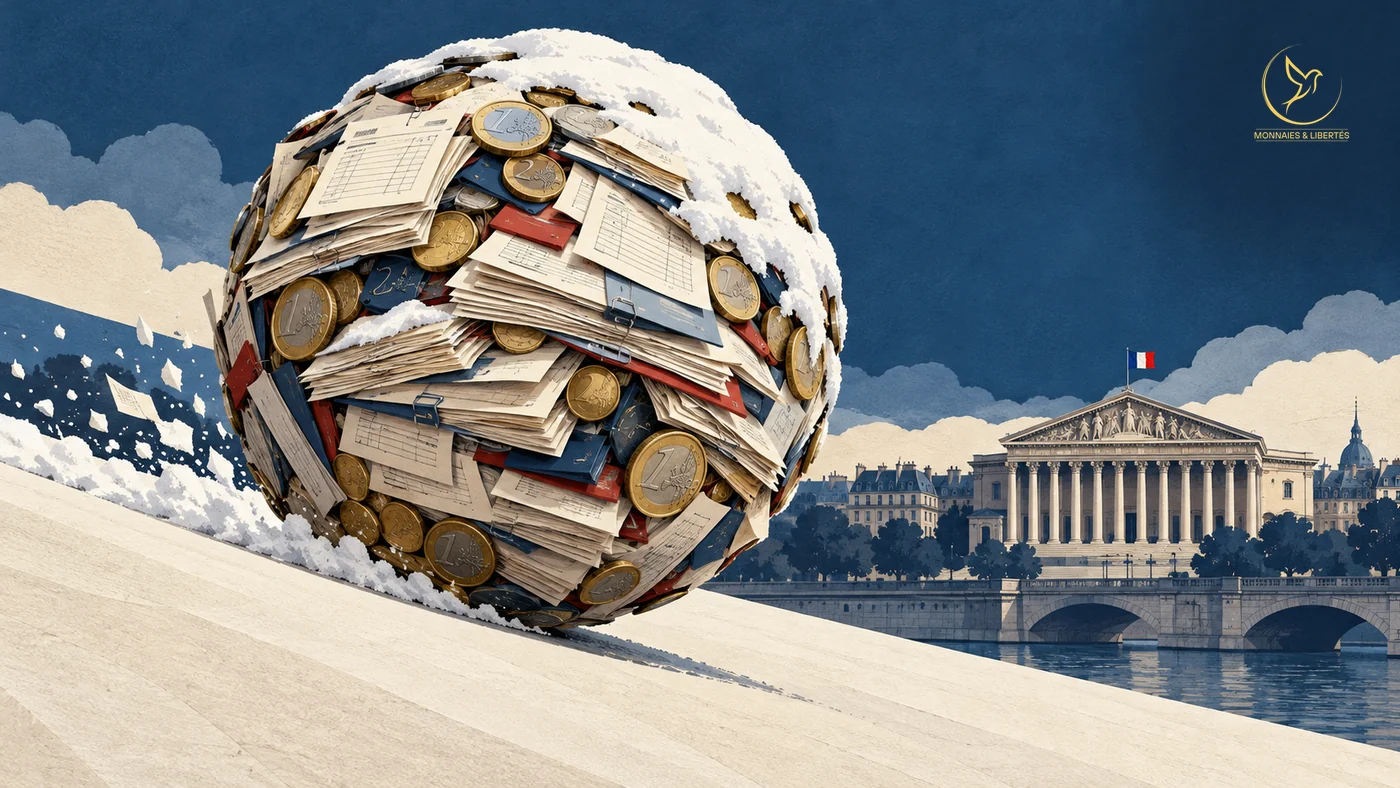
Une dette fait boule de neige quand ses intérêts grossissent plus vite que les revenus du pays : elle enfle alors d’elle-même. La dette française a peu grossi ainsi. Elle a grossi par des déficits votés budget après budget, et ces déficits continuent. Ce qui change maintenant, c’est la pente.
L’essentiel
- De 1978 à 2024, les déficits d’avant intérêts ont ajouté 57,4 points de PIB à la dette publique française. L’effet boule de neige en a ajouté 8,8, selon la Cour des comptes citée par la commission des finances de l’Assemblée nationale.
- Pour 2027, le gouvernement prévoit un taux moyen de 2,5 % sur la dette publique et une croissance du PIB en euros de 2,7 %. Seul 1 % viendrait du volume : le reste est de la hausse des prix.
- À politique inchangée, la mission de quatre économistes remise aux ministres en juillet 2026 projette une dette publique à 130 % du PIB en 2030. Le taux moyen de la dette y dépasse la croissance en euros dès 2029.
- La même mission évalue à environ 125 milliards d’euros d’ici 2032 l’ajustement budgétaire qui stabiliserait la dette. Le déficit public, lui, resterait à 5 % du PIB en 2027 dans le projet du gouvernement.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Qui a fait grossir la boule ?
La France est dans une trappe à dettes : chaque année d’attente rend plus coûteux l’effort qui stabiliserait la dette.
La commission des finances de l’Assemblée a fait le compte dans un rapport du 2 juillet, d’après la Cour des comptes. De 1978 à 2024, les déficits d’avant intérêts ont ajouté 57,4 points de PIB à la dette publique. L’effet boule de neige, 8,8 points. Le déficit primaire est ce que l’État dépense de plus qu’il ne prélève, intérêts mis à part : c’est la neige que chaque budget ajoute.
Le rapport cite la direction générale du Trésor. Le solde primaire résulte « des décisions de l’année en cours ». L’effet boule de neige est l’évolution « spontanée » du stock hérité, « qui n’est plus directement pilotable ». La neige se vote. La pente, non.
Pourquoi la boule roulait-elle si peu ?
Deux raisons, étrangères au budget, ont longtemps gardé la pente douce.
La première tient au prix de l’argent. Selon la mission sur la transparence des finances publiques, remise au gouvernement en juillet, la France a pu différer ses ajustements grâce à « la baisse tendancielle des taux d’intérêt ». Et « cette période est désormais derrière nous ».
La seconde tient aux prix. L’effet boule de neige se mesure contre la croissance du PIB en euros, hausse des prix comprise : la croissance nominale. Quand les prix du pays montent, le PIB en euros grossit, et la dette rapportée à lui paraît plus légère.
Ce ratio est piégeur. Quand il baisse par les prix, personne n’a remboursé : l’épargnant a payé, en pouvoir d’achat. Et toutes les hausses de prix ne l’allègent pas. Celle de cette année monte « sous l’effet du choc énergétique », selon le rapport économique annexé au projet de budget. Or l’énergie importée renchérit votre plein sans gonfler le PIB, qui ne compte que ce que le pays produit. Le pays s’appauvrit, et sa dette ne s’allège pas pour autant.
Pourquoi la pente se redresse-t-elle ?
Le taux qui compte n’est pas celui du jour. C’est le taux apparent, le taux moyen que l’État paie sur toute sa dette, anciens et nouveaux emprunts mêlés.
Suivez un emprunt contracté pendant les années de taux très bas. À l’échéance, l’État le rembourse en réempruntant au prix du jour. Le titre neuf coûte plus cher que l’ancien. Le taux moyen monte d’un cran. Puis d’un autre au titre suivant : la hausse entre titre après titre. La facture grimpe même quand le taux du jour se calme.
La mission l’écrit : l’accroissement du taux apparent « est certain, même s’il est graduel ». Dans sa projection à politique inchangée, ce taux moyen monte chaque année jusqu’en 2030. Il dépasse la croissance en euros dès 2029. La pente change alors de signe : même un budget à l’équilibre avant intérêts laisserait la dette grossir, et chaque déficit s’ajoute par-dessus.
Ces calculs datent de l’été. Depuis, le taux à dix ans a pris « près de 1 point ». David Amiel, ministre des Comptes publics, l’a rappelé le 13 octobre à l’Assemblée.
Sur quoi repose le budget 2027 ?
Pour 2027, le gouvernement prévoit un taux moyen de 2,5 % et une croissance en euros de 2,7 %. Dans la même séance, Roland Lescure, ministre de l’Économie, en a conclu que la dette « ne subit pas d’effet boule de neige ». La pente redeviendrait légèrement favorable.
Mais ces 2,7 % sont une prévision. Le rapport économique table sur 1 % de croissance en volume. Le reste, l’essentiel, est de la hausse des prix. Si l’activité ne repart pas, la marge disparaît et la boule se met à rouler.
Pendant ce temps, la neige continue de tomber. Le déficit public dépasse 5 % du PIB depuis 2023, selon la mission. Il resterait à 5 % en 2027 dans le projet. Au-delà, la trajectoire « revêt un caractère conventionnel » : il appartiendra au prochain gouvernement d’en définir une nouvelle.
Sans décision nouvelle, la mission projette une dette à 130 % du PIB en 2030. Plus de neige, sur une pente plus raide : c’est l’arithmétique d’un budget qui ne change pas.
Qui paiera la pente ?
L’État ne commande directement que la neige. Sur la pente, il n’agit qu’indirectement : par la prime que ses prêteurs réclament, et par l’effet de ses choix sur l’activité. Et la France n’émet pas la monnaie dans laquelle elle emprunte. Elle ne peut pas créer d’euros pour alléger sa dette : c’est la mécanique du système monétaire de la zone euro.
Restent plusieurs issues, aucune gratuite. Un ajustement du budget, par la dépense ou par l’impôt, seul levier direct de l’État. La mission l’évalue à environ 125 milliards d’euros d’ici 2032. Une épargne orientée par des règles vers les titres d’État. Un appui de la BCE, sous conditions, dont le filet a une clause de sortie. Ou une inflation d’origine monétaire, qui ne viendrait que de Francfort et rongerait l’épargne de tous les détenteurs d’euros.
Aucune de ces issues ne passe à côté de vous. L’ajustement se paie en impôts ou en services publics. L’épargne orientée, en rendement. L’inflation monétaire, en pouvoir d’achat. Si vous détenez un fonds en euros, votre capital est garanti en euros. Ce que ces euros achèteront ne l’est pas. C’est là que se joue la protection de votre patrimoine face à l’érosion monétaire.
Pendant près d’un demi-siècle, la dette a grossi par ce que chaque budget ajoutait. Sans changement du budget, elle grossira aussi par ce qu’elle coûte. Ce budget, vous ne le votez pas. Vous choisissez, en revanche, où votre épargne attendra sa part de la facture.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
Laurent Blasco
Comprendre. Trancher. Opérer.
FAQ
Qu’est-ce que l’effet boule de neige de la dette publique ?
C’est la part de la hausse de la dette publique qui vient de son propre coût. Il apparaît quand le taux moyen payé par l’État sur toute sa dette dépasse la croissance du PIB en euros, hausse des prix comprise. Le poids de la dette augmente alors même si l’État ne dépense pas plus qu’il ne prélève, intérêts mis à part. En France, de 1978 à 2024, il a ajouté 8,8 points de PIB à la dette publique. Les déficits d’avant intérêts en ont ajouté 57,4, selon la Cour des comptes citée par la commission des finances de l’Assemblée nationale.
La dette publique française va-t-elle continuer d’augmenter ?
Oui, dans les deux scénarios publiés en 2026. Dans celui du gouvernement, présenté avec le projet de loi de finances pour 2027, la dette rapportée au PIB monte jusqu’en 2028. Elle ne reflue ensuite qu’au prix d’un ajustement, sur une trajectoire que le document dit « conventionnelle ». À politique inchangée, la mission sur la transparence des finances publiques, remise aux ministres en juillet 2026, projette 130 % du PIB en 2030. Le taux moyen de la dette y dépasse la croissance en euros dès 2029. La mission évalue à environ 125 milliards d’euros d’ici 2032 l’ajustement qui stabiliserait la dette.