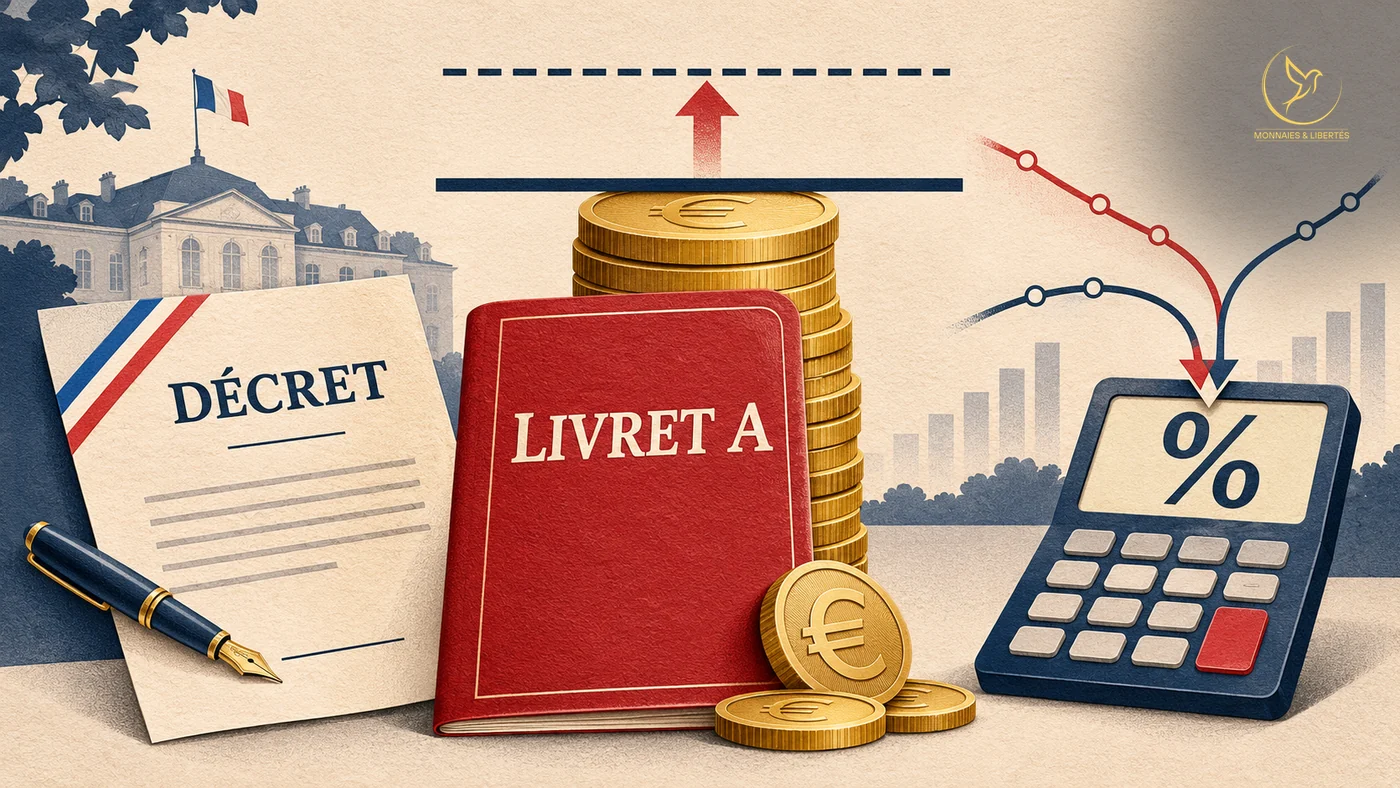
Si votre Livret A affiche 22 950 euros et que vous essayez d’y verser mille euros de plus, la banque refusera. Le Premier ministre a pourtant annoncé à l’Assemblée un nouveau plafond « entre 25 000 et 30 000 euros » pour février, avec un taux en hausse. Le plafond reste à fixer par décret. La hausse du taux, une formule l’a déjà mise en marche.
L’essentiel
- Le 3 novembre 2026, le Premier ministre Sébastien Lecornu annonce à l’Assemblée un plafond du Livret A « entre 25 000 et 30 000 euros » pour février. Il annonce aussi une hausse du taux. Le montant se fixera après une concertation avec les banques ; aucun décret n’est paru, le plafond reste à 22 950 euros.
- Le plafond se change par décret, sans vote. Un livret à 22 950 euros exactement gagnerait 2 050 euros de place au bas de la fourchette, 7 050 euros au haut. Un livret déjà porté au-delà par les intérêts gagnerait moins. En 2025, 15 % des livrets A dépassaient déjà 22 950 euros et portaient la moitié des encours, selon la Banque de France.
- Le Livret A sert 1,70 %. Son taux sort d’une formule que la Banque de France calcule à la mi-janvier : la moyenne de l’inflation hors tabac et du taux interbancaire €STR, sur six mois. Les deux ont monté depuis le premier semestre ; l’inflation hors tabac atteint 3,1 % sur un an en septembre.
- En janvier 2023, la formule donnait 3,3 % ; le gouverneur de la Banque de France a proposé 3 %, pour ménager le coût du financement du logement social. L’État peut suivre sa règle ou la corriger.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Qui fixe le nouveau plafond du Livret A, et quand ?
La phrase a été prononcée pendant les questions au gouvernement, la séance où les députés interrogent les ministres en direct. Christophe Naegelen, député LIOT, demandait un emprunt national ouvert aux particuliers. Le Premier ministre a répondu par le placement que tout le monde connaît : « au mois de février, nous allons relever le plafond du livret A et augmenter son taux ». Le montant, lui, reste ouvert. Roland Lescure, le ministre de l’Économie, doit d’abord mener « une dernière concertation avec la place bancaire, Bercy et la Caisse des dépôts ».
Ce plafond ne se vote pas. Il est écrit dans un article réglementaire du code monétaire et financier : un décret suffit à le déplacer. Le plafond borne ce que vous versez, pas ce que le livret peut contenir : le même article laisse les intérêts porter le solde au-delà. En octobre, deux amendements qui voulaient inscrire 30 000 euros dans la loi ont été rejetés en séance. La décision reste donc au gouvernement, et sur sa propre fourchette.
Pour un livret à 22 950 euros exactement, le bas de la fourchette ouvre 2 050 euros de place, le haut 7 050 : près de trois fois et demie autant. Un livret que les intérêts ont déjà porté au-delà ne gagne que l’écart entre le nouveau plafond et son solde. Un livret loin du plafond ne gagne rien, tant que son détenteur n’a pas de quoi le remplir. Le décret concerne donc surtout les comptes proches du plafond. Ceux qui le dépassent déjà forment une part étroite, qui porte la moitié de l’argent déposé.
Pourquoi le taux monte-t-il sans attendre personne ?
Le taux du Livret A fonctionne comme un thermostat. Il lit deux températures et en déduit le réglage, deux fois par an. La règle est écrite dans un arrêté du ministre de l’Économie. Première température : la hausse des prix sur un an, hors tabac, mesurée par l’Insee et moyennée sur six mois. Seconde : l’€STR, le taux auquel les banques de la zone euro se prêtent au jour le jour, moyenné sur la même période. La formule prend la moyenne des deux, arrondie au dixième, jamais sous un plancher. La Banque de France fait le calcul à la mi-janvier et à la mi-juillet.
En juillet, elle avait mesuré deux températures douces et en avait tiré le taux actuel. Depuis, les deux ont monté. L’inflation hors tabac a accéléré de mois en mois jusqu’en septembre. L’€STR, lui, est resté chaque mois au-dessus de sa moyenne du premier semestre. C’est par ce taux interbancaire que la mécanique du système monétaire entre dans votre livret.
La hausse annoncée à l’Assemblée, le thermostat l’a donc déjà engagée. Son ampleur, en revanche, ne s’écrit pas encore : les chiffres de novembre et de décembre manquent au calcul. Le taux rattrape l’inflation avec retard, sans rendre ce que la hausse des prix a déjà pris.
Où se loge le vrai choix sur le taux ?
À côté du thermostat, il y a une main. D’ordinaire, le gouverneur de la Banque de France propose au ministre de l’Économie le résultat du calcul, et le ministre le retient. Mais l’arrêté prévoit aussi que la Banque de France peut juger que des circonstances exceptionnelles justifient de ne pas appliquer le résultat. Dans ce cas, le taux reste où il est, et c’est le ministre de l’Économie qui décide s’il bouge, et de combien.
Le précédent est daté. En janvier 2023, la formule donnait 3,3 %. Le gouverneur a proposé 3 %. Son premier motif : le taux du livret est « un élément très important du coût de financement de l’économie française ». Il le dit « central pour le financement du logement social ». Un taux plus haut rémunère l’épargnant ; il renchérit aussi l’argent prêté à partir des livrets.
Le Premier ministre dit vouloir mobiliser ce même argent pour le nouveau nucléaire et l’adaptation des bâtiments publics au changement climatique. Une part de chaque versement part au fonds d’épargne de la Caisse des dépôts, qui la prête. Le plafond, cette part et le choix des prêts : aucun de ces réglages n’appartient au détenteur du livret. Le payeur change selon la main qui tient le thermostat. Formule appliquée, l’emprunteur paie plus cher. Formule amortie, l’épargnant touche moins. Annoncer une hausse du taux, c’est promettre de laisser la règle jouer ; le vrai choix serait de la corriger.
Ce que la hausse ne changera pas
Si vous détenez un Livret A, gardez une borne en tête. Même relevé, un taux qui court derrière l’inflation adoucit la perte de pouvoir d’achat, il ne l’efface pas. Tant que le livret rapporte moins que la hausse des prix, l’épargne recule en silence : plus lentement qu’avant la hausse, mais elle recule. Le livret garde alors l’argent disponible ; il ne suffit pas à protéger son patrimoine face à l’inflation.
En février, deux lignes seront à lire. La première, dans un décret, dira combien de place l’État vous ouvre. La seconde viendra de la Banque de France, qui donnait en juillet le résultat de la formule à côté du taux proposé. Si les deux chiffres sont égaux, l’État aura laissé sa règle trancher ; s’ils diffèrent, il l’aura corrigée, et l’avis du gouverneur dira pourquoi.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
Mise à jour du 6 novembre 2026 : le taux du Livret A suit une formule qui intègre l’inflation ; un salaire, lui, ne peut pas être indexé sur les prix. Seul le Smic l’est, par la loi : au troisième trimestre 2026, il progresse de 3,6 % sur un an, contre 1,7 % pour les hausses négociées en entreprise et 2,5 % d’inflation. Notre analyse : Salaires et inflation : le Smic suit les prix, pas la grille.
Mise à jour du 7 novembre 2026 : un plafond de taux peut aussi se calculer sur le marché qu’il borne. Le seuil de l’usure vaut le taux moyen pratiqué plus un tiers : pour la location avec option d’achat, 8,24 % donne 10,99 % au 20 novembre 2026. Notre analyse : LOA : un plafond à part, plus haut que celui du crédit.
FAQ
Le plafond du Livret A passe-t-il à 30 000 euros en février 2027 ?
Ce n’est pas acquis. Le 3 novembre 2026, le Premier ministre a annoncé un relèvement en février, entre 25 000 et 30 000 euros. Le montant sera fixé après une concertation avec les banques, Bercy et la Caisse des dépôts. Le plafond relève d’un décret, et aucun n’est paru : il reste à 22 950 euros pour les particuliers, selon l’article R221-2 du code monétaire et financier. Les intérêts peuvent porter le solde au-delà. Les amendements qui inscrivaient 30 000 euros dans la loi ont été rejetés par l’Assemblée nationale le 16 octobre 2026.
Quel sera le taux du Livret A en février 2027 ?
Aucun chiffre officiel n’existe. La Banque de France le calculera à la mi-janvier 2027, selon l’arrêté du 27 janvier 2021. La formule fait la moyenne de l’inflation hors tabac et du taux interbancaire €STR, chacun moyenné sur six mois. Le résultat est arrondi au dixième, avec un plancher de 0,5 %. En juillet 2026, 1,52 % d’inflation hors tabac et 1,95 % d’€STR avaient donné 1,7 %, le taux de 1,70 % servi depuis le 1er août. Depuis, l’inflation hors tabac est montée à 3,1 % sur un an en septembre. L’ensemble des prix atteint 3,4 % en octobre, selon l’estimation provisoire de l’Insee. La Banque de France peut proposer de s’écarter de la formule, comme en janvier 2023 (3,3 % calculés, 3 % proposés).