Jeudi, deux prix de l’argent ont bougé. Le premier a été décidé à Berlin, en réunion, à 14h15. Le second s’est formé ailleurs, entre des prêteurs et des emprunteurs qui ne se sont jamais rencontrés, et personne ne l’a annoncé.
L’essentiel
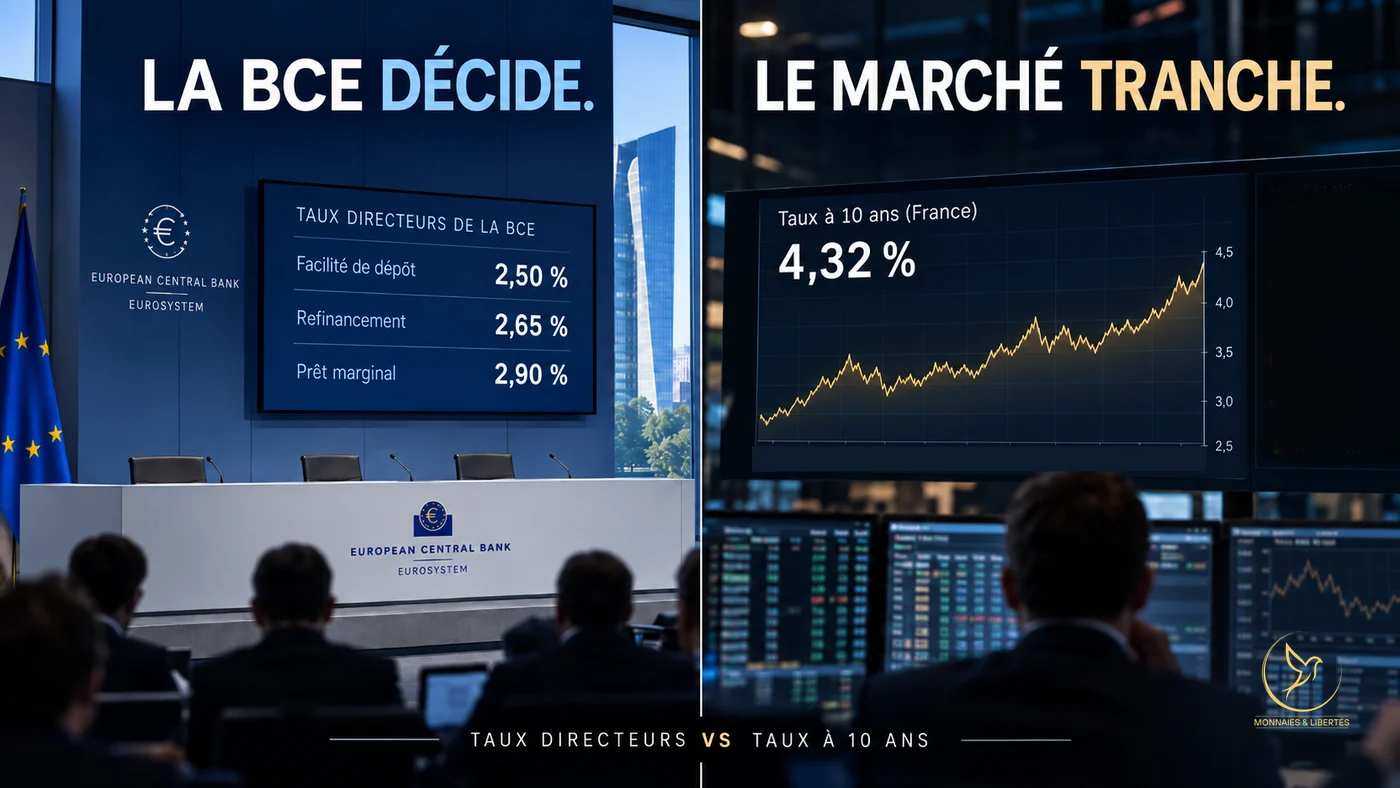
- Le 10 septembre 2026, la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base. La facilité de dépôt passe à 2,50 %, les opérations principales de refinancement à 2,65 %, le prêt marginal à 2,90 %, avec effet au 16 septembre. C’est la deuxième hausse de l’année, après celle du 11 juin.
- Dans la déclaration lue le même jour, l’institution écrit que les taux de marché ont monté depuis sa réunion précédente, « reflecting similar moves in global markets ». Elle constate ce mouvement, elle ne le décide pas.
- Aux États-Unis, le dix ans du Trésor a clôturé à 4,83 % le 9 septembre, la veille de la décision européenne. C’est sa plus haute clôture depuis le 31 octobre 2023, il y a près de trois ans, sur la courbe quotidienne officielle du Trésor américain. Le point bas de l’année, le 27 février, se situait 86 points de base plus bas.
- L’Agence France Trésor affiche un TEC 10 à 4,32 % au 10 septembre. Le taux moyen pondéré des émissions d’OAT de l’État depuis janvier ressort à 3,50 %, toutes maturités confondues. L’encours de la dette négociable de l’État atteint 2 903,8 milliards d’euros au 31 août.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Ce que la Banque centrale européenne a décidé jeudi
À 14h15, l’institution publie un communiqué. Les trois taux directeurs montent ensemble, de 25 points de base, soit un quart de point. Ils n’avaient plus bougé depuis le 11 juin.
De ces trois taux, celui de la facilité de dépôt commande les autres. C’est la rémunération que l’Eurosystème verse aux banques sur les réserves qu’elles laissent chez lui. Une banque qui place sans risque à 2,50 % ne prêtera pas à moins. De proche en proche, ce plancher se retrouve dans le prix du crédit et dans ce que rapportent les dépôts.
De proche en proche, et lentement. Les taux des crédits immobiliers de la zone euro sont restés à 3,5 % en juin et en juillet, après la hausse du 11 juin. Le canal existe. Il met des mois. J’écrivais ici en juillet que la pause à 2,25 % ne préparait aucune baisse. Elle préparait celle-ci.
Qui fixe le taux à dix ans ?
Personne, au sens où la banque centrale fixe le sien. Un taux à dix ans ne s’annonce pas, il s’obtient. Un État met des titres en vente, des acheteurs disent à quel prix ils les prennent, et le rendement sort de cette négociation.
La scène s’est jouée la veille de Berlin. Mercredi 9 septembre, le Trésor américain met 39 milliards de dollars de dette à dix ans sur la table. Les offres arrivent : 105,8 milliards de dollars, 2,71 fois le montant proposé. Le prix qui solde l’opération donne 4,834 % au dernier servi. Personne n’a décrété ce chiffre. Il est sorti d’une salle de marché, pas d’un conseil des gouverneurs.
Ce prix n’ignore pas la banque centrale pour autant. Un prêteur qui immobilise son argent dix ans y intègre ce qu’il attend d’elle sur la période. Il y ajoute ce qu’il exige pour l’inflation à venir et pour le risque de l’emprunteur. Deux canaux relient une décision de politique monétaire à ce que vous payez, et un seul est automatique. Le premier est mécanique : le taux directeur bouge, le coût de refinancement des banques suit, le crédit suit. Le second ne l’est pas. Un taux long peut monter sans qu’aucune décision ait été prise, parce que les prêteurs ont changé d’exigence. C’est ce second canal qui travaille cette semaine dans le système monétaire.
Sur quoi le taux à dix ans s’applique-t-il vraiment ?
Le taux auquel la France se refinance à dix ans appartient au second canal. Jeudi, l’Agence France Trésor affichait un TEC 10 à 4,32 %, un indice d’échéance constante calculé sur le marché.
Cinq séances plus tôt, l’État empruntait pour de vrai. Le 3 septembre, sur une obligation assimilable du Trésor, une OAT, arrivant à échéance en mai 2036, l’adjudication est sortie à 4,19 % de taux moyen pondéré, selon le communiqué de l’agence. Un indice d’un côté, un prix payé de l’autre : les deux ne se comparent pas terme à terme, mais l’échéance est voisine.
Ce 4,32 % ne s’applique pas à la dette française. Il s’applique à ce que la France émettra demain. Sur les OAT qu’elle a déjà émises cette année, toutes maturités confondues, elle a payé 3,50 % en moyenne pondérée. La durée de vie moyenne de sa dette négociable est de huit ans et 142 jours. Chaque année, une fraction du stock arrive à échéance et se remplace au prix du moment. S’y ajoutent les emprunts de l’année. C’est par ces émissions nouvelles, et par elles seules, que le taux du jour entre dans le budget. Marche après marche.
Pourquoi les prêteurs demandent-ils davantage ?
La déclaration de jeudi rattache la révision des projections au conflit au Moyen-Orient et au choc énergétique. L’exercice de septembre place l’inflation totale à 2,5 % en 2027 et 2,1 % en 2028, contre 2,3 % et 2,0 % en juin. Un dixième de point à l’horizon 2028 ne se dramatise pas. Il dit que le scénario central ne pose plus l’inflation exactement sur la cible à l’horizon le plus lointain. L’exercice de décembre peut l’y remettre.
Le même jour, à Washington, le Bureau of Labor Statistics publiait les prix à la production d’août : plus 0,4 % sur le mois, plus 5,4 % sur un an. Ce n’est pas l’indice des prix à la consommation : il mesure ce que les producteurs encaissent en amont, pas ce que le ménage règle en caisse. Plus des trois quarts de la hausse tiennent aux prix de l’énergie de demande finale. Plus d’un tiers de la hausse des biens vient du seul gazole, qui a bondi de 24,1 % en un mois. L’indice de demande finale hors alimentation et énergie, lui, ne progresse que de 0,2 %. Des deux côtés de l’Atlantique, le même baril, à 101,21 dollars le 9 septembre.
Ce mouvement vous atteint par deux chemins. Le premier est fiscal : ce que l’État paie sur ses emprunts nouveaux sort de recettes, donc de l’impôt. Le second est comptable. Une obligation achetée quand le taux était plus bas se revend moins cher quand le taux monte, parce qu’un acheteur d’aujourd’hui trouve mieux ailleurs. Si vous détenez des titres obligataires, leur valeur de marché a bougé sans attendre la décision de jeudi. C’est un sujet de protection du patrimoine avant d’être un sujet de politique monétaire.
Le prix qui se refait tout seul
Vendredi, les prix à la consommation américains sortiront à Washington. La semaine prochaine, la Réserve fédérale se réunit. Ces rendez-vous ont une heure, une salle, un communiqué. Le taux auquel la France emprunte à dix ans se refera demain matin sans convocation ni annonce, dans un carnet d’ordres qui ne prévient personne. C’est pourtant celui-là qui écrit la facture.
Les évolutions monétaires, ce qu’elles font aux marchés et la discipline qu’il faut pour les traverser : je les reprends chaque semaine dans la newsletter hebdomadaire Monnaies & Libertés. Elle est faite pour celles et ceux qui veulent garder la main.
Mise à jour du 19 septembre 2026 : il y a un autre chiffre que la banque centrale ne fixe pas, celui que les ménages ont en tête. Le 18 septembre 2026, elle a publié son enquête d’août auprès des consommateurs : la réponse médiane à douze mois redescend à 3,0 % après son pic du printemps, tandis que celle qui porte sur l’horizon de cinq ans monte à 2,5 %, le plus haut relevé depuis l’ouverture de la série en août 2022. Notre article sur le repère à cinq ans des ménages de la zone euro, et ce que son déplacement change pour la banque centrale.
Mise à jour du 18 septembre 2026 : le taux qu’une banque centrale fixe agit aussi sur ses propres comptes. Le 17 septembre 2026, la Banque d’Angleterre a daté la sortie de ses rachats de dette, et le retournement est chiffré : ces rachats avaient rapporté près de 124 milliards de livres au Trésor britannique jusqu’en 2022, c’est lui qui verse depuis que le taux directeur est monté. Notre article sur qui a payé les rachats de dette d’une banque centrale.
Laurent Blasco
Comprendre. Trancher. Opérer.
FAQ
Qu’a décidé la Banque centrale européenne le 10 septembre 2026 ?
Elle a relevé ses trois taux directeurs de 25 points de base, avec effet au 16 septembre 2026. La facilité de dépôt passe à 2,50 %, les opérations principales de refinancement à 2,65 %, le prêt marginal à 2,90 %. C’est la deuxième hausse de l’année, après celle du 11 juin, la réunion du 23 juillet ayant laissé les niveaux inchangés. Les nouvelles projections placent l’inflation totale de la zone euro à 3,0 % en 2026, 2,5 % en 2027 et 2,1 % en 2028. L’exercice de juin donnait 3,0 %, 2,3 % et 2,0 %. Le communiqué ne s’engage sur aucune trajectoire de taux et répète que les décisions se prennent réunion par réunion, au vu des données.
Pourquoi le taux à dix ans monte-t-il alors que la banque centrale ne le fixe pas ?
Parce qu’un taux à dix ans se négocie entre prêteurs et emprunteurs, il ne s’annonce pas. Il incorpore ce que les prêteurs attendent de la banque centrale sur la période, ce qu’ils exigent pour l’inflation à venir et pour le risque de l’emprunteur. Un taux long peut donc monter sans qu’aucune décision ait été prise. La Banque centrale européenne l’écrit dans sa déclaration du 10 septembre 2026 : les taux de marché ont augmenté depuis sa réunion précédente, « reflecting similar moves in global markets ». Aux États-Unis, le dix ans du Trésor avait clôturé à 4,83 % la veille de cette réunion, son plus haut niveau de clôture depuis le 31 octobre 2023.