À combien les prix monteront-ils dans cinq ans ? Pendant plus de deux ans, les ménages de la zone euro ont donné la même réponse ou presque : 2,0 %, exactement la cible que s’est fixée leur banque centrale. En août, la réponse du milieu est montée à 2,5 %, la plus haute depuis que la question leur est posée.
L’essentiel
- Le 18 septembre 2026, la Banque centrale européenne a publié son enquête d’août auprès des consommateurs. Les anticipations d’inflation médianes montent aux trois horizons publiés : 3,0 % à douze mois, 2,9 % à trois ans, 2,5 % à cinq ans.
- Terrain du 6 au 24 août 2026, auprès d’environ 19 000 consommateurs de onze pays de la zone euro, dont la France. Médiane : la réponse du milieu, moitié en dessous, moitié au-dessus.
- À cinq ans, 2,5 % est le plus haut relevé depuis l’ouverture de la série en août 2022. À douze mois, la réponse est au contraire redescendue à 3,0 %, après un pic à 4,0 % au printemps.
- La banque centrale suit ces réponses parce qu’elles entrent dans les décisions de dépense, d’emprunt et de fixation des prix : ce que l’on attend finit par peser sur les prix.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Pourquoi interroger 19 000 personnes chaque mois ?
Parce que ce n’est pas un sondage d’opinion, c’est un instrument de bord. Ce que les ménages et les entreprises attendent des prix détermine, écrit la banque centrale sur sa page dédiée, « leurs dépenses, leurs emprunts et leurs investissements aujourd’hui ». Et les entreprises en tiennent compte « lorsqu’elles fixent le prix des biens et services qu’elles vendent ». Quatre économistes de l’institution ajoutent le canal des salaires : un ménage y pense aussi quand il arbitre entre épargner et dépenser, et quand il demande une augmentation.
Mettez-y des visages. Le salarié qui prépare son entretien annuel ne demande pas la même chose selon qu’il table sur 2 % ou sur 3 %. L’artisan qui rédige un devis valable six mois y glisse la marge qu’il croit nécessaire. L’épargnant compare le taux qu’on lui sert à ce qu’il attend des prix. Aucun ne consulte d’indice officiel : chacun agit avec le chiffre qu’il a en tête. Bout à bout, ces gestes fabriquent une part des prix de l’année suivante. L’attente devient ainsi une variable de la mécanique du système monétaire, pas un simple ressenti.
Que racontent les deux courbes de l’enquête ?
Deux réponses sortent du même questionnaire et ne suivent pas le même chemin. Celle des douze prochains mois a la forme d’une cloche : elle culmine en mars et en avril, au plus fort du choc énergétique, puis redescend jusqu’en juin. Celle des cinq ans, non. Elle a quitté 2,0 % à la fin de 2024 et monte depuis par paliers, sans jamais revenir à son point de départ. L’une suit l’actualité, l’autre suit l’habitude.
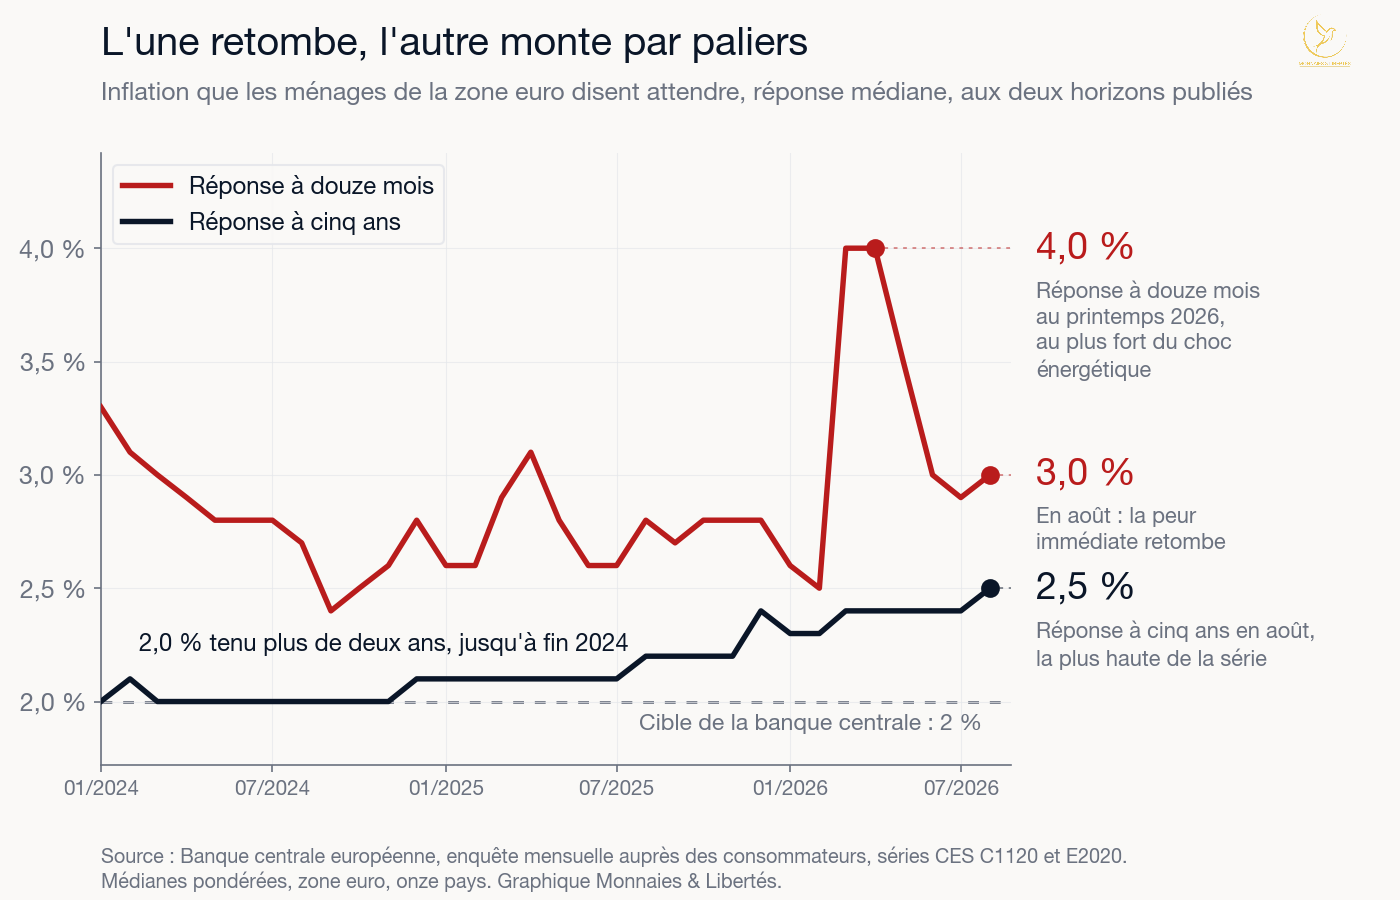
« À cinq ans » ne désigne pas les cinq prochaines années. Le guide des microdonnées de l’enquête donne le libellé exact : on demande de combien les prix varieront au cours d’une seule année, celle qui commence quatre ans après l’enquête. Pour la livraison d’août 2026, c’est l’année allant d’août 2030 à août 2031. Ni une moyenne, ni un cumul. Personne ne calcule le prix du pain en 2031. Ce que l’on inscrit dans cette case, c’est le rythme que l’on tient pour normal. Ce repère-là s’est déplacé.
Ce repère a commencé à monter à la fin de 2024, plus d’un an avant la flambée du printemps 2026 : ce choc ne peut donc pas l’expliquer à lui seul. Le communiqué publie des chiffres, pas des motifs. Voici la lecture que je retiens : deux emballements de prix en quatre ans ont entamé l’évidence du 2 %. Quand on a vu les prix s’envoler deux fois, on cesse de tenir la troisième pour improbable.
Qu’est-ce que cela change pour la banque centrale ?
Tout, dans sa façon d’encaisser un choc. Tant que chacun reste persuadé que les prix reviendront à 2 %, une flambée d’énergie passe comme une vague. Elle soulève les prix un an, puis s’efface : personne ne l’a inscrite dans ses tarifs ni dans ses demandes de salaire. Les économistes de la banque centrale l’ont mesuré sur la vague de 2021 et 2022. Les anticipations de moyen terme des prévisionnistes professionnels étant restées accrochées autour de 2 %, la désinflation a été plus rapide et moins coûteuse. Quand le repère se déplace, chaque choc laisse une trace, et revenir à la cible réclame des taux plus hauts, plus longtemps. L’institution l’écrit elle-même : une fois les anticipations écartées de son objectif, il peut lui devenir très difficile d’y ramener les prix.
Deux réserves. Ces réponses sont antérieures à la hausse des taux du 10 septembre : elles n’en disent rien. Et ce sont des médianes déclarées, arrondies au dixième, qu’une seule livraison ne tranche pas ; la suivante arrive le 23 octobre.
Votre taux, et l’inflation que vous attendez
Si vous avez une somme placée, vous répondez à la même question, sans case à remplir. Vous y répondez chaque fois que vous la laissez dormir un an de plus. Un taux ne se juge jamais seul : il se compare à ce que l’on attend des prix sur la même durée. Le Livret A sert 1,70 % depuis le 1er août. Les personnes interrogées en attendent 3,0 % sur les douze mois qui viennent. C’est cet écart, et non le niveau affiché du taux, qui dit ce que protéger son patrimoine face à l’érosion monétaire exige concrètement.
La banque centrale, elle, a promis 2 % à moyen terme. Pendant deux ans, ses propres enquêtés lui ont renvoyé ce même chiffre. En août, ils ont renvoyé autre chose. Une médiane n’est pas un verdict et un mois n’est pas une tendance. Mais c’est dans cette case, remplie chaque mois par des gens qui ne calculent rien, que se loge la part de l’inflation que personne ne décrète.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
Laurent Blasco
Comprendre. Trancher. Opérer.
FAQ
Pourquoi les anticipations d’inflation des ménages comptent-elles pour la BCE ?
Parce qu’elles entrent dans les décisions qui font les prix suivants. La Banque centrale européenne l’écrit sur sa page consacrée aux anticipations d’inflation. Ces attentes déterminent les dépenses, les emprunts et les investissements des ménages et des entreprises, et les entreprises en tiennent compte pour fixer leurs prix. Quatre de ses économistes ont ajouté le canal des salaires, dans un billet du blog de l’institution publié le 31 mars 2026. Ils concluent que la stabilité des anticipations des prévisionnistes professionnels autour de 2 % pendant la vague d’inflation de 2021 et 2022 a rendu la désinflation plus rapide et moins coûteuse.
Les ménages de la zone euro attendent-ils 2,5 % d’inflation par an pendant cinq ans ?
Non, et le libellé de la question l’explique. Le guide des microdonnées de l’enquête de la Banque centrale européenne précise que la question porte sur une seule période de douze mois, commençant quatre ans après l’enquête. Pour la livraison d’août 2026, publiée le 18 septembre, c’est l’année allant d’août 2030 à août 2031. Ni une moyenne sur cinq ans, ni un cumul. La réponse médiane pour cette année-là est 2,5 %, contre 2,4 % en juillet : le niveau le plus haut depuis l’ouverture de la série en août 2022.