Dimanche 6 septembre, sept ministres du pétrole se sont retrouvés en visioconférence. Rien de plus ne sera ajouté au marché en octobre, et aucune raison n’est donnée.
L’essentiel
- Le 6 septembre 2026, sept pays de l’OPEP+ ont décidé de maintenir en octobre le niveau de production requis en septembre, soit 31,01 millions de barils par jour.
- L’OPEP+ interrompt ainsi quatre hausses mensuelles consécutives de 188 000 barils par jour, décidées les 3 mai, 7 juin, 5 juillet et 2 août 2026. Au total, 752 000 barils par jour ont été remis sur le marché entre juin et septembre.
- En août, l’inflation de la zone euro est remontée à 3,3 % sur un an, après 2,9 % en juillet. L’énergie y a renchéri de 14,3 %, contre 10,3 % en juillet, quand l’indice hors énergie, alimentation, alcool et tabac revenait à 2,4 %.
- La Banque centrale européenne publie ses décisions de taux le 10 septembre à 14h15, depuis Berlin, et ses nouvelles projections à 15h45.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Quatre hausses, puis rien
Depuis le printemps, ces sept pays se réunissaient chaque mois pour rendre au marché une part des barils retirés en 2023. Le 3 mai, ils ont ajouté 188 000 barils par jour pour juin. Le 7 juin, autant pour juillet. Le 5 juillet, autant pour août. Le 2 août, autant pour septembre. Quatre réunions, quatre fois le même chiffre, 752 000 barils par jour remis en circulation.
Dimanche, la cinquième réunion n’a rien ajouté. La production requise d’octobre est celle de septembre : 31,01 millions de barils par jour pour les sept. Un maintien n’est pas une baisse. Personne ne ferme de vanne. Personne ne réduit sa production. Ces sept pays cessent d’en ajouter, c’est tout.
Le communiqué ne dit pas pourquoi. De mai à juillet, chaque texte rappelait que les barils retirés en 2023 « peuvent être restitués en partie ou en totalité » : la porte à de nouvelles hausses restait ouverte. Cette phrase n’apparaît plus depuis le 2 août. Rien ne dit que la porte est fermée. Ces sept pays ont cessé d’écrire qu’elle était ouverte.
Trois lectures tiennent, et rien dans le texte ne permet de choisir. Ou bien les sept jugent que le marché n’a plus besoin de barils, et ils tiennent le prix en s’abstenant. Ou bien la réserve où ils puisaient depuis le printemps n’a plus grand-chose à rendre. Ou bien le choix est politique, et il pèse d’abord sur les pays qui importent leur brut, l’Europe de l’Ouest en tête. Le communiqué ne dit pas non plus si chacun respecte son quota.
Fin août, le baril de Brent a repris 9,4 % en moins d’une semaine, de 87,77 à 96,02 dollars. Le 5 septembre, le commandement américain au Moyen-Orient annonçait avoir détruit ou neutralisé trois pétroliers iraniens. Le communiqué ne mentionne ni l’un ni l’autre.
Pourquoi une hausse de taux ne met-elle aucun baril sur le marché ?
Jeudi 10 septembre à 14h15, depuis Berlin, la Banque centrale européenne annoncera ce qu’elle fait de ses taux. En relevant le taux auquel les banques déposent leurs liquidités chez elle, la BCE renchérit le crédit. Un ménage emprunte moins. Une entreprise reporte un investissement. La demande ralentit, et les prix montent moins vite.
Rien dans cette chaîne ne fait sortir un baril de terre. C’est la limite propre à toute banque centrale dans le système monétaire : elle fabrique la monnaie, elle ne fabrique pas les biens.
L’inflation de la zone euro est remontée à 3,3 % sur un an, après 2,9 % en juillet. Le même mois, l’indice qui exclut l’énergie, l’alimentation, l’alcool et le tabac est revenu à 2,4 %, après 2,5 %. Les deux mesures ont bougé en sens contraire.
La tentation est de soustraire l’une à l’autre et d’appeler le reste la part de l’énergie. Ce serait faux. Ce sont deux indices distincts, bâtis sur des paniers différents, et une différence entre deux taux n’est pas une contribution. Selon l’estimation rapide d’Eurostat, l’énergie pèse 90,3 pour mille du panier de la zone euro, soit environ 9 %. Elle a renchéri de 14,3 % sur un an en août, contre 10,3 % en juillet. Le reste ralentissait.
La BCE n’est pas pour autant sans prise. Elle ne fixe pas le prix du baril. Mais elle agit sur le taux de change qui le convertit en euros, sur les anticipations d’inflation, et sur les effets dits de second tour. Autrement dit, sur la façon dont un choc d’énergie se propage aux salaires et aux prix des services. Christine Lagarde l’a dit sans détour le 23 juillet. L’institution surveille « l’intensité et la durée du choc, ainsi que ses effets indirects et de second tour ». Et le plein effet inflationniste de ce choc, dit-elle, reste à venir.
Une inflation née d’un excès de monnaie et une inflation née d’un baril plus cher n’ont pas le même perdant. Dans le second cas, la zone euro paie plus cher un bien qu’elle n’extrait pas, et la richesse part chez le vendeur. Pour empêcher ce renchérissement de gagner les salaires et les services, une banque centrale n’a qu’un levier : freiner la demande de tout le monde. Y compris la vôtre.
Le repère à tenir jeudi
Les 65 économistes du sondage Reuters publié le 3 septembre attendent tous un relèvement de 25 points de base. La facilité de dépôt passerait à 2,50 %. Une anticipation des marchés n’est qu’une prédiction qui ne se vérifie pas toujours. Il y a plus utile à guetter que le taux : les termes dans lesquels la BCE rangera ce qu’elle observe. Trois choses peuvent être distinguées ou confondues. Le niveau des prix de l’énergie. Les effets de second tour. La demande intérieure. Si l’institution les sépare, elle admet qu’elle traite les deux dernières et pas la première.
Le 23 juillet, elle disait aussi que le prix de l’énergie se tenait proche de l’hypothèse retenue dans ses projections de juin. Jeudi à 15h45, les nouvelles projections diront si c’est encore vrai.
Début juin, je me demandais ici si le cartel tenait encore le prix du pétrole en produisant. Le geste de dimanche est l’inverse : il le tient sans produire davantage. En juillet, je décrivais une dépendance énergétique comme un état durable de la zone euro. Cette fois, il y a un acteur nommé, une décision datée et une échéance.
Pour un épargnant, la suite est concrète. Ce qui se décide un dimanche entre sept capitales se retrouve dans une facture de gaz et dans un plein de carburant. Puis dans le taux auquel on lui prêtera l’an prochain. Suivre cette chaîne fait partie de ce que suppose protéger un patrimoine de l’érosion des prix. Les sept se revoient le 4 octobre. D’ici là, aucun baril supplémentaire n’est programmé de leur part.
Chaque semaine, je reprends dans la lettre Monnaies & Libertés ce que les décisions monétaires changent pour un patrimoine. Elle est faite pour celles et ceux qui veulent garder la main.
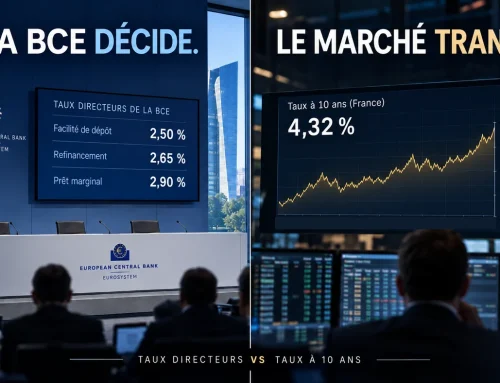
Mise à jour du 10 septembre 2026 : la décision annoncée ici est tombée. La Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base, avec effet au 16 septembre, et ses projections placent désormais l’inflation totale de la zone euro à 2,5 % en 2027 et 2,1 % en 2028. Le même jour, le taux à dix ans montait sans qu’aucune décision le fixe. Notre analyse : Hausse des taux BCE : le taux qu’elle ne fixe pas.
Laurent Blasco
Comprendre. Trancher. Opérer.
FAQ
Qu’a décidé l’OPEP+ le 6 septembre 2026 ?
Sept pays de l’OPEP+ ont décidé de maintenir en octobre 2026 le niveau de production requis en septembre, soit 31,01 millions de barils par jour. Il s’agit de l’Arabie saoudite, de la Russie, de l’Irak, du Koweït, du Kazakhstan, de l’Algérie et d’Oman. Ils interrompent quatre hausses mensuelles consécutives de 188 000 barils par jour, décidées entre le 3 mai et le 2 août 2026. Ce n’est pas une baisse de production : ces pays produisent toujours autant, ils cessent d’ajouter des volumes supplémentaires. Leur prochaine réunion est fixée au 4 octobre 2026.
Une hausse des taux de la BCE peut-elle faire baisser le prix de l’énergie ?
Pas directement. Une banque centrale agit sur le coût du crédit, donc sur la demande de biens et de services. Elle ne décide ni du nombre de barils mis sur le marché ni du prix auquel ils s’échangent. Son action porte sur le taux de change, sur les anticipations d’inflation et sur les effets de second tour. Autrement dit, sur la propagation du choc aux salaires et aux prix des services. En août 2026, l’énergie a renchéri de 14,3 % sur un an dans la zone euro, quand l’indice hors énergie, alimentation, alcool et tabac revenait à 2,4 %.