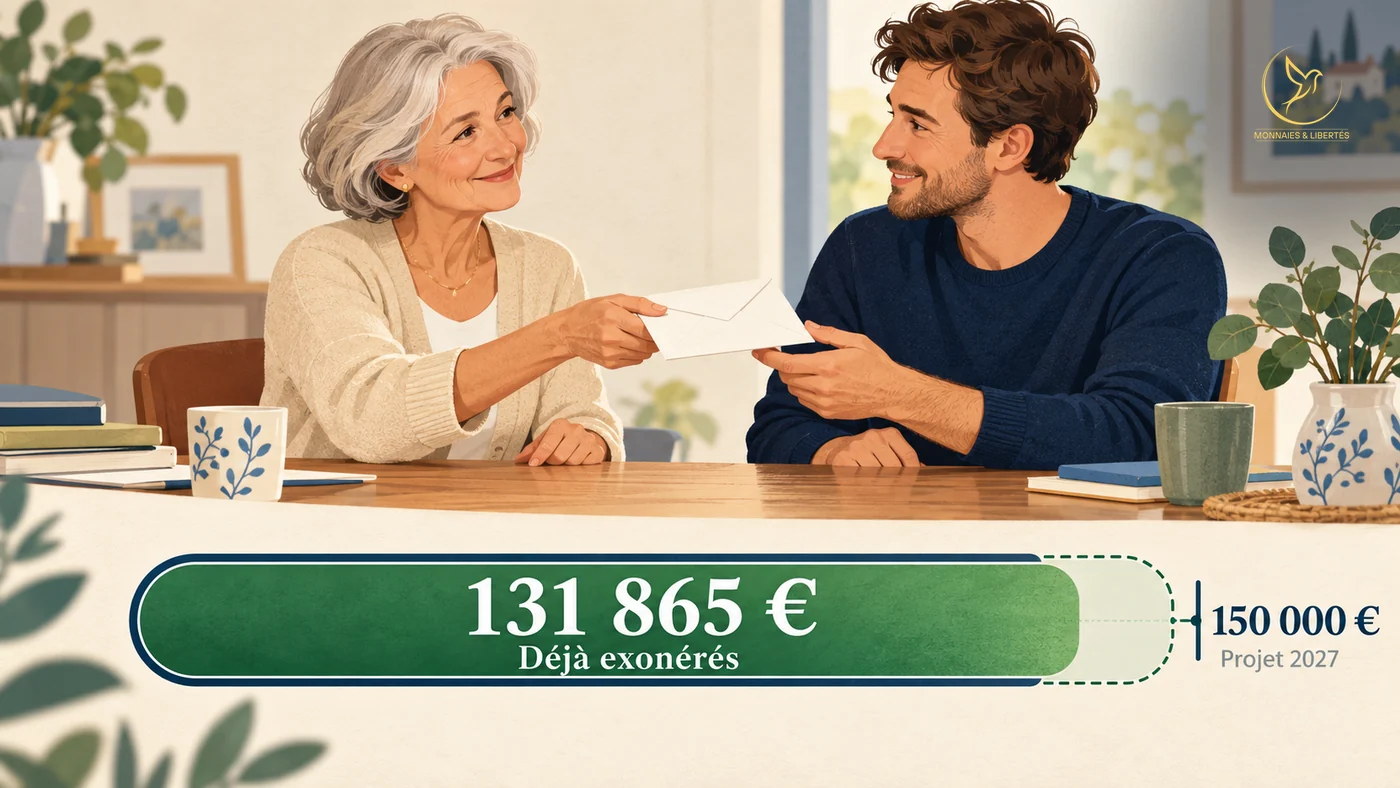
Une mère veut aider son fils, trentenaire. Depuis le dépôt du budget 2027, elle lit qu’elle pourra lui donner 150 000 € sans impôt. Faut-il attendre ? Or elle peut déjà lui en donner 131 865 sans un euro de droits. Ce que le projet ajoute est plus étroit, plus bref, et en partie taxé.
L’essentiel
- Trois enveloppes permettent de donner de l’argent à un enfant. La première, l’abattement, vaut 100 000 € par parent et par enfant, sans impôt, tous les quinze ans ; le projet n’y touche pas.
- La deuxième, le don d’argent exonéré, s’y ajoute sans impôt pour un parent de moins de 80 ans et un enfant majeur. Elle passe de 31 865 € à 50 000 € pour les dons faits du 1er janvier au 30 juin 2027. Le total sans impôt va de 131 865 € à 150 000 €.
- La troisième, le taux de 6 %, est neuve. Dans la même fenêtre, jusqu’à 100 000 € de dons d’argent à un enfant de 18 à 49 ans sont taxés à 6 % au lieu du barème. Pour un parent qui n’a jamais rien donné, le texte n’écrit pas si elle s’ajoute aux deux autres.
- Rien n’est voté : les députés débattent de la partie recettes du budget du 13 au 19 octobre 2026. Le régime temporaire des dons pour un logement neuf s’éteint, lui, le 31 décembre 2026.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Quelles sont les trois enveloppes ?
Pour donner de l’argent à son enfant, un parent dispose de trois enveloppes : deux sans impôt, une troisième à 6 %. Seules la deuxième et la troisième bougent en 2027. Au-delà, le barème habituel des droits de donation atteint vite 20 %.
| Enveloppe | Montant | Impôt | Fréquence | Conditions | En 2027 |
|---|---|---|---|---|---|
| 1. Abattement | 100 000 € par parent et par enfant | 0 € | Tous les quinze ans | Tout bien, sans condition d’âge | Inchangé |
| 2. Don d’argent exonéré | 31 865 €, en plus | 0 € | Tous les quinze ans | Argent ; parent de moins de 80 ans, enfant majeur | 50 000 € du 1er janvier au 30 juin |
| 3. Taux de 6 % | Jusqu’à 100 000 € par parent et par enfant | 6 000 € sur 100 000 €, payés par l’enfant | Une fois ; ne compte pas dans les quinze ans | Argent ; enfant de 18 à 49 ans | Créé du 1er janvier au 30 juin |
Dans le cas type de l’administration, la mère a moins de 80 ans, son fils est majeur, et elle ne lui a rien donné depuis quinze ans.
Elle commence par l’abattement : la part d’un don sur laquelle le fisc ne prélève rien. Il vaut 100 000 € par parent et par enfant selon l’administration fiscale. Elle y ajoute le don d’argent exonéré : un virement ou un chèque, sans impôt jusqu’à 31 865 €. Les deux s’additionnent, et service-public.gouv.fr arrive à 131 865 €.
Les deux enveloppes se rechargent tous les quinze ans. C’est l’effet du rappel fiscal : pour calculer les droits d’un don, le fisc additionne ce que le même parent a donné au même enfant depuis quinze ans.
Que change 2027 pour les deux premières ?
L’article 4 du projet de loi de finances, le budget annuel de l’État, laisse l’abattement intact. Pour les dons faits du 1er janvier au 30 juin 2027, il relève seulement la limite du don d’argent exonéré. Cette limite de 31 865 € « est portée à 50 000 euros ». Le 1er juillet, elle revient à 31 865 €.
Le rythme ne change pas : la limite vaut toujours pour quinze ans. Une mère qui a déjà donné 31 865 € peut donc compléter de 18 135 €. C’est le but affiché par l’évaluation préalable, où le gouvernement justifie chaque mesure : « inciter les personnes ayant atteint la limite actuelle à compléter ».
Si la mère vire 150 000 € à son fils en 2026, les 18 135 € qui dépassent les deux enveloppes sont taxés au barème des donations en ligne directe. Coût : 1 821 € de droits. Dans la fenêtre, rien.
Les 150 000 € sans impôt existaient déjà, à 18 135 € près.
Que vaut la troisième enveloppe, à 6 % ?
La troisième enveloppe n’est pas sans impôt. Elle vise les seuls dons d’argent faits du 1er janvier au 30 juin 2027, jusqu’à 100 000 € par parent et par enfant. Les droits de donation y sont calculés « au taux unique de 6 % », au lieu du barème habituel. C’est le fils qui déclare le don dans le mois et paie : 6 000 € sur 100 000 €.
La condition d’âge porte sur le fils : entre 18 et 49 ans le jour du don. La mère n’a ici aucune limite d’âge.
Un point n’est pas écrit. Pour une mère qui n’a jamais rien donné, ni l’article ni l’évaluation ne disent si les trois enveloppes s’empilent. Cela ferait 100 000 € d’abattement, 50 000 € de don d’argent exonéré, puis 100 000 € au taux de 6 %, soit 250 000 € pour 6 000 €. L’évaluation ne décrit que la personne qui a « déjà saturé l’abattement existant ». Pour elle, 50 000 € sont sans impôt, puis « un allègement significatif » vaut sur « la fraction excédant les 50 000 euros ». Si vous avez déjà utilisé votre abattement auprès d’un enfant, c’est votre cas : 150 000 € transmis pour 6 000 € de droits.
Pourquoi une porte de six mois ?
Les députés examineront la partie recettes du budget en séance à partir du 13 octobre. En revanche, le régime temporaire qui dispense de droits, jusqu’à 100 000 € par donateur, les dons consacrés à un logement neuf ou à une rénovation énergétique s’arrête fin 2026. Le projet ne le prolonge pas.
Selon l’exposé des motifs, qui justifie l’article, l’épargne se concentre « entre les mains des générations les plus âgées ». La mesure s’arrête fin juin « afin d’en maximiser immédiatement les effets ».
L’État ne réforme donc pas la transmission. Il ouvre une porte chronométrée pour faire passer l’épargne des aînés à des plus jeunes qui, espère-t-il, la dépenseront. La Cour des comptes proposait en septembre une autre politique : baisser de cinq points toutes les tranches du barème. Une fenêtre déplace l’épargne dans un délai. Un barème allégé change le coût de la transmission dans la durée.
Dans une expérience connue, une soupe étiquetée « limite : 12 boîtes par client » s’est vendue plus de deux fois autant que sans limite. La limite était devenue la quantité. L’expérience porte sur un achat, mais montre qu’un chiffre affiché sert de repère à qui n’en a pas fixé. Pour protéger son patrimoine, le repère utile reste le montant qu’une famille calcule elle-même.
Le compteur de quinze ans
Le gouvernement a fixé un plafond, un taux et une date, sans écrire comment les trois enveloppes s’empilent. Ce qui sépare 2026 de la fenêtre tient à ce que la mère seule connaît : ce qu’elle a déjà donné, à qui, et quand. Le compteur de quinze ans, lui, tourne déjà dans les papiers de famille.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
Mise à jour du 10 novembre 2026 : transmis au décès, les comptes du défunt ont aussi un coût bancaire, distinct des droits de succession. Il n’y a plus de gratuité obligatoire depuis le 19 juin 2026 : pour une succession simple de 15 000 €, 82 des 85 grilles 2027 relevées par MoneyVox facturent 150 €, soit le plafond de 1 % des avoirs. Notre analyse : Succession : plus de gratuité, le plafond devient le tarif.
Laurent Blasco
Comprendre. Trancher. Opérer.
FAQ
Combien un parent pourra-t-il donner à son enfant sans droits de donation en 2027 ?
Deux enveloppes sans impôt s’additionnent. L’abattement, 100 000 € par parent et par enfant, ne change pas. Le don d’argent exonéré, réservé à un parent de moins de 80 ans et à un enfant majeur, passe de 31 865 € à 50 000 € pour les dons faits du 1er janvier au 30 juin 2027. Il faut pour cela que l’article 4 du projet de loi de finances pour 2027 soit adopté. Le total sans impôt va ainsi de 131 865 € à 150 000 €. Les deux enveloppes valent pour quinze ans. Un parent qui a déjà donné 31 865 € en argent peut compléter de 18 135 € dans la fenêtre.
Comment fonctionne le taux de 6 % sur les dons d’argent prévu pour le premier semestre 2027 ?
C’est une troisième enveloppe, distincte de l’abattement et du don d’argent exonéré. L’article 4 du projet de loi de finances pour 2027 taxe à 6 % les dons d’argent faits du 1er janvier au 30 juin 2027, jusqu’à 100 000 € par parent et par enfant. Ce taux remplace le barème habituel. Sur 100 000 €, les droits s’élèvent à 6 000 €. L’enfant doit avoir de 18 à 49 ans le jour du don. C’est lui qui déclare le don dans le mois et paie les droits. Aucun âge n’est exigé du parent. Petits-enfants, arrière-petits-enfants ou, à défaut, neveux et nièces peuvent aussi en bénéficier. Ces dons ne comptent pas dans le rappel fiscal de quinze ans. Le taux passe à 5 % si l’enfant reverse au moins 1,1 % de la somme à un organisme d’aide aux démunis ou aux victimes de violence domestique. Ce versement n’ouvre aucune réduction d’impôt. Pour un parent qui n’a jamais rien donné, ni l’article ni son évaluation préalable ne disent si cette enveloppe s’ajoute aux 150 000 € sans impôt. Le texte est en discussion au Parlement en octobre 2026.