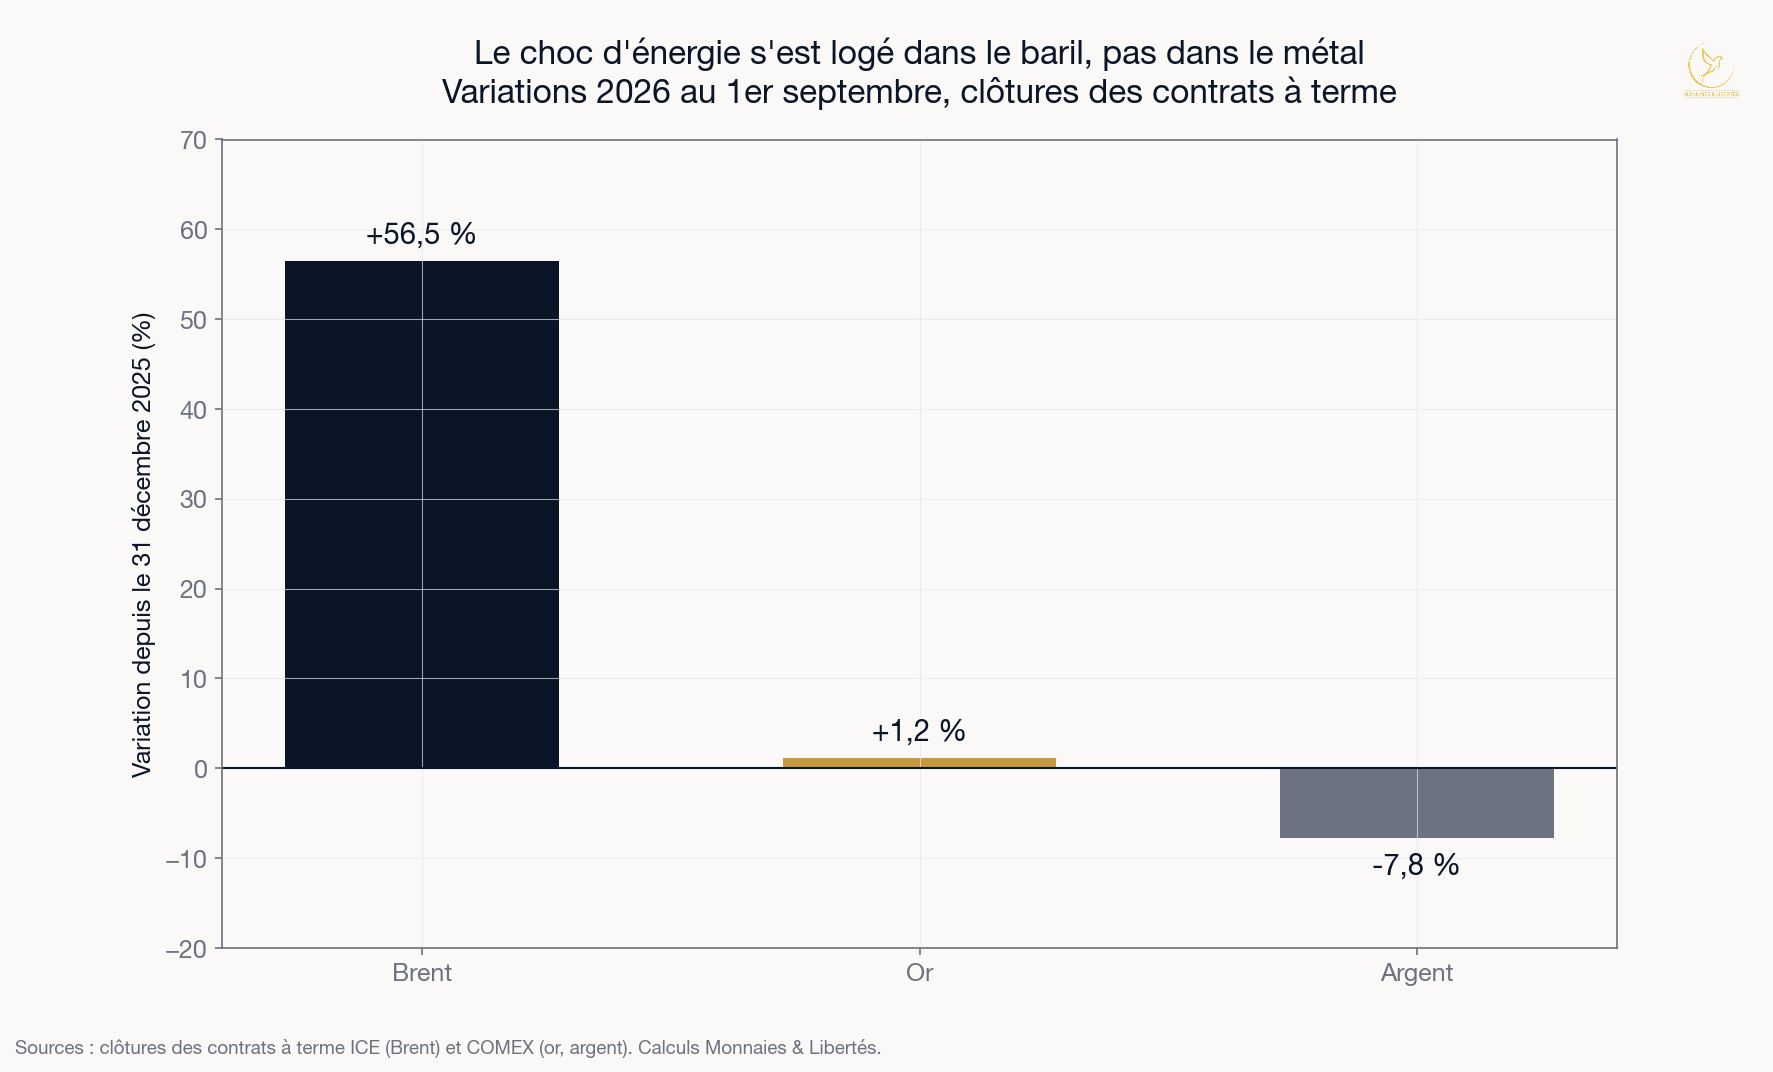
Le 1er septembre, l’inflation de la zone euro est ressortie à 3,3 % sur un an. C’est son plus haut niveau depuis trois ans. Sur la même année, le baril de Brent a pris plus de 56 %, et l’or, que l’on achète précisément pour ces moments-là, gagne 1,2 %.
L’essentiel
- Au 1er septembre 2026, l’or clôture à 4 375,70 dollars l’once. Il gagne 1,2 % depuis le 31 décembre 2025 et cote 17,7 % sous son sommet de clôture du 29 janvier. L’argent, lui, perd 7,8 % sur l’année.
- Sur la même période, le Brent passe de 60,85 à 95,22 dollars, soit +56,5 %. Le choc d’énergie s’est logé dans le baril. Il ressort dans l’indice des prix : énergie à +14,3 % sur un an en zone euro en août, +16,7 % en France.
- Ce qui commande le prix de l’or n’est pas l’indice des prix, c’est le rendement réel. Le rendement américain à dix ans corrigé de l’inflation attendue est passé de 1,93 % à 2,44 % en huit mois.
- Le rendement nominal à dix ans a gagné 57 centièmes de point depuis le 31 décembre. 51 viennent du rendement réel, 6 seulement de l’inflation attendue. Le marché obligataire traite ce choc d’énergie comme un épisode, pas comme un régime.
Ce fil continue chaque dimanche à 9 h dans La Lettre : une lecture par semaine pour garder la main sur votre capital.
Trois fenêtres, trois réponses différentes
Avant de chercher une explication, il faut choisir une fenêtre d’observation. La même série de prix donne trois verdicts opposés selon le point de départ retenu.
Sur l’année, l’or gagne 1,2 % et l’argent perd 7,8 %, quand le Brent prend 56,5 %. Depuis les sommets de janvier, la lecture devient brutale : l’or cote 17,7 % sous sa clôture du 29 janvier, l’argent 43,8 % sous la sienne du 26 janvier. Mais sur le seul mois d’août, l’or a gagné 9,4 %. C’est son meilleur mois depuis février.
Selon la fenêtre choisie, l’or de 2026 est un actif qui stagne, un actif qui s’effondre, ou le placement du mois. Les trois sont vrais. C’est la première chose que je regarde quand un lecteur me dit qu’un actif l’a déçu : à partir de quelle date compte-t-il ? Le plus souvent, la date de référence n’est pas son prix d’achat. C’est le plus haut qu’il a vu passer. On ne compare pas son patrimoine à ce qu’il vaut, mais à ce qu’il a valu au meilleur moment.
Deux précisions de périmètre, parce qu’elles changent les chiffres. Tous les prix cités ici sont des clôtures de contrats à terme, ceux du COMEX pour les métaux et de l’ICE pour le Brent. Ce n’est pas le prix du métal physique livré chez vous. La prime du vendeur, l’écart avec le prix au comptant et les frais de garde restent hors de ces séries. Ensuite, ces prix sont libellés en dollars. Or le dollar s’est apprécié de 1,3 % face à l’euro depuis le 31 décembre. Pour un détenteur en euro, l’or ne fait donc pas +1,2 % mais +2,5 %, et l’argent perd 6,6 % au lieu de 7,8 %. Le change ne renverse pas le constat, il l’atténue.
Contre quoi l’or protège-t-il vraiment ?
Il y a une phrase que tout le monde a entendue, et elle est presque juste : l’or protège de l’inflation. Le mot qui manque décide de tout. Une comparaison que chacun fait chaque mois permet de le trouver.
Un salaire brut ne dit rien de ce que l’on peut dépenser. Ce qui compte, c’est le net, une fois les prélèvements retirés. Les obligations fonctionnent pareil. Le rendement affiché est un brut : 4,75 % sur le dix ans américain au 31 août. Ce que le prêteur garde vraiment, c’est ce qui reste une fois l’inflation retirée. Ce net s’appelle le rendement réel. Le département du Trésor américain le publie chaque jour de bourse, gratuitement, dans sa courbe des rendements réels. Au 1er septembre, il ressort à 2,44 % sur dix ans, contre 1,93 % au 31 décembre 2025.
Voilà le point de bascule. L’or ne verse ni loyer, ni coupon, ni dividende. Le détenir ne coûte rien en apparence, mais se paie en renoncement au revenu qu’aurait produit la même somme placée ailleurs. Tant que le net des obligations reste faible, ce renoncement est indolore. Quand il monte, garder un actif qui ne produit rien devient plus cher, mois après mois. Aucune décision n’a été prise, et le métal n’a pas changé de nature. L’or ne se compare pas à l’indice des prix. Il se compare à ce que rapporte l’argent qui dort ailleurs, une fois l’inflation retirée.
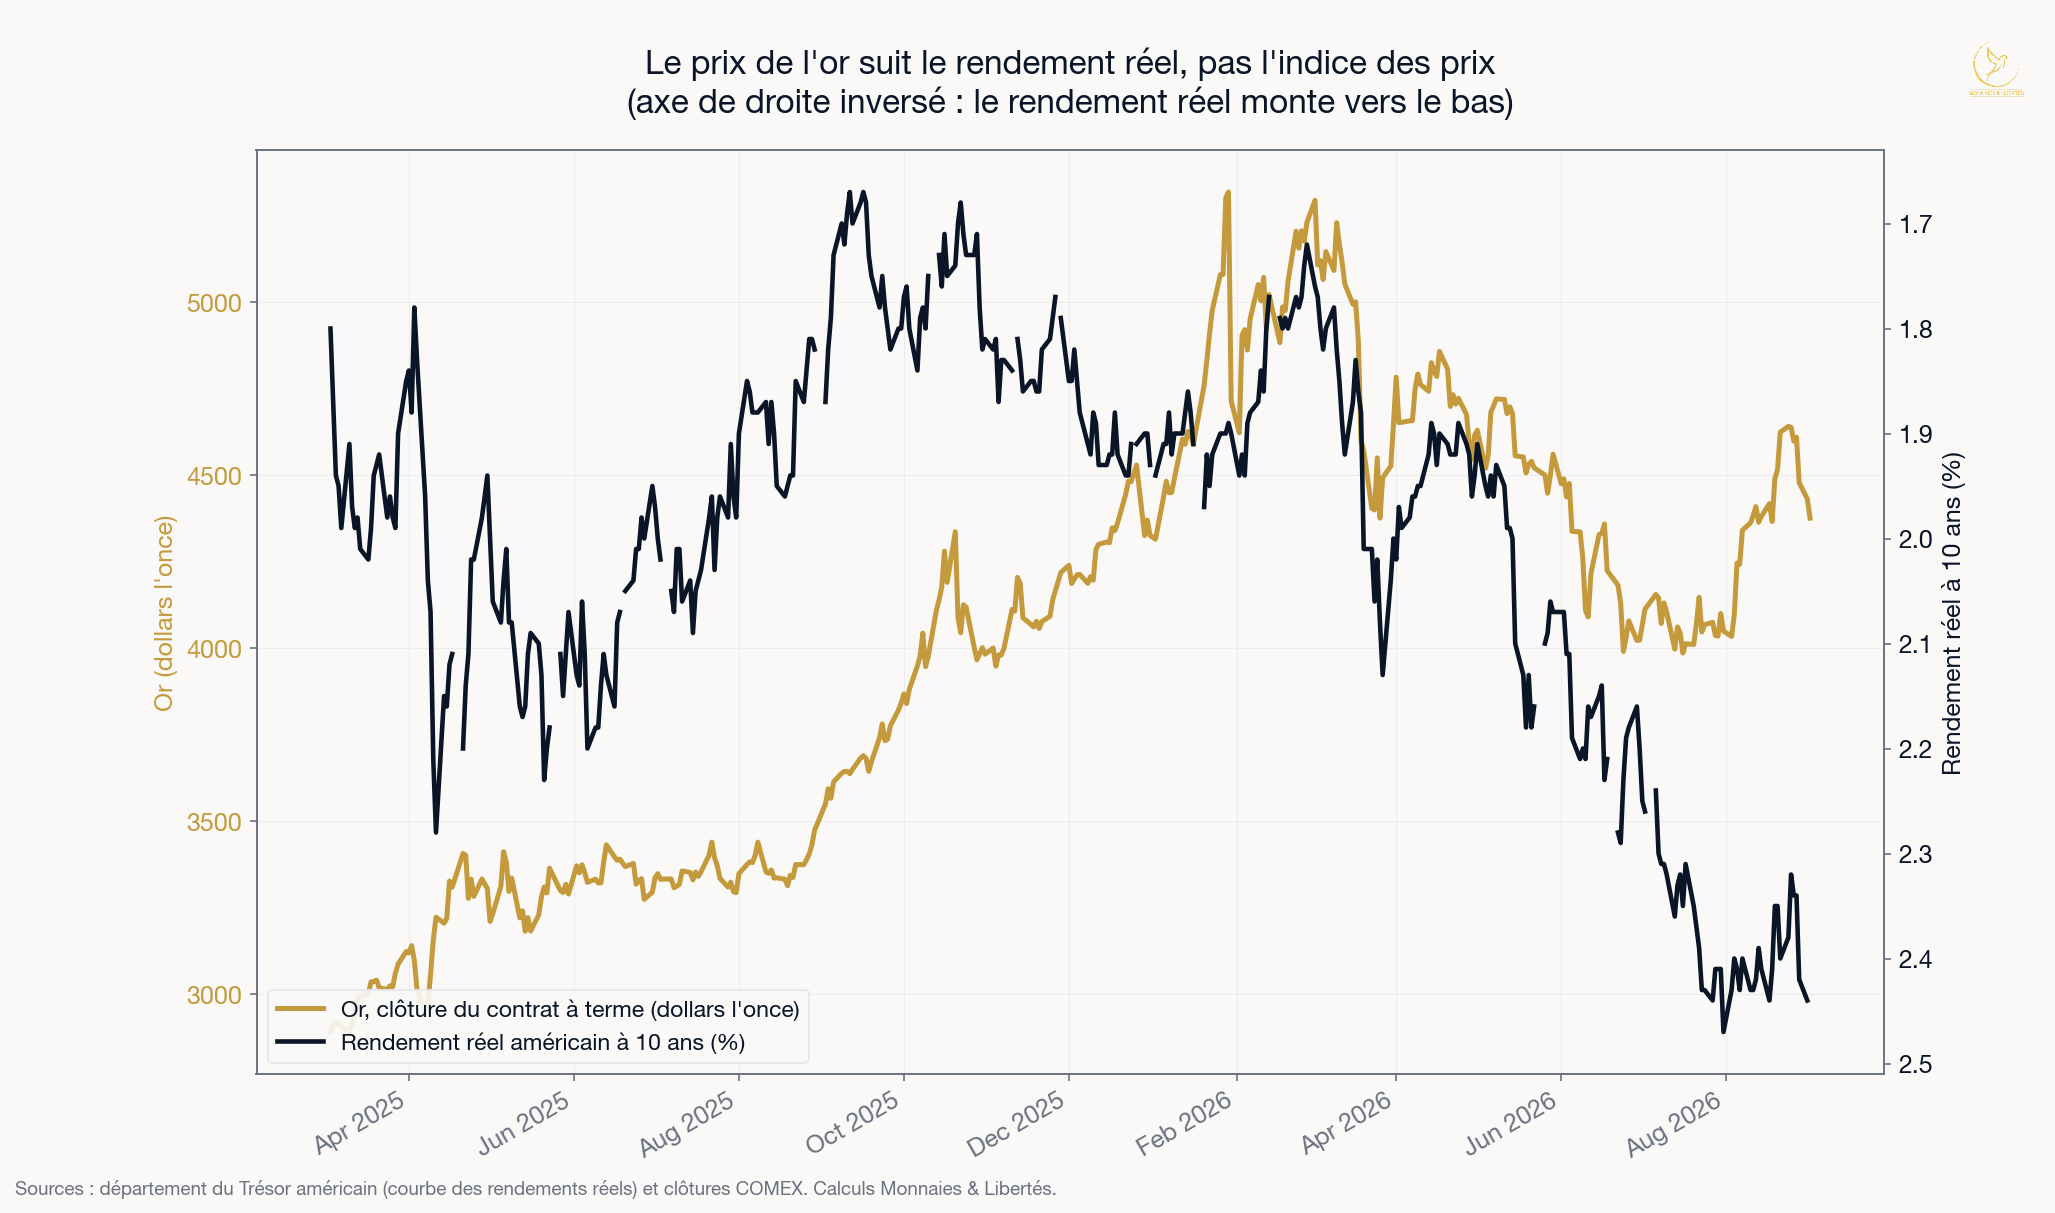
L’année 2026 déroule cette mécanique presque sous les yeux. L’or inscrit son sommet de clôture le 29 janvier. Le rendement réel évolue alors à 1,89 %, à un mois de son plus bas de l’année, 1,72 % le 27 février. L’or inscrit son plus bas le 16 juillet, à 3 985,60 dollars. Deux semaines plus tard, ce même rendement réel touche son plus haut de l’année, 2,47 % le 31 juillet. Puis il redescend jusqu’à 2,32 % le 25 août, pendant que l’or signe son meilleur mois depuis février.
Je ne présente pas cela comme une horloge. Les deux courbes se décalent souvent de plusieurs semaines, et d’autres forces jouent, à commencer par le dollar et par les achats des banques centrales. Mais sur dix-huit mois, le sens reste constant. Il est inverse.
Pourquoi cette inflation-là ne fait pas monter le métal
Reste la question qui a ouvert cet article. Si l’inflation revient, pourquoi le rendement réel monte-t-il au lieu de baisser ? Parce que toutes les inflations ne se ressemblent pas. Le marché obligataire les distingue mieux que les commentaires qu’on en fait.
Une inflation monétaire naît de la création de monnaie. Elle dilue les créances existantes. Elle transfère de la richesse des épargnants vers les débiteurs, l’État en tête. C’est contre celle-là que l’or se défend, parce qu’aucune institution ne peut décider d’en produire davantage. Une inflation énergétique importée est d’une autre nature. Elle n’enrichit personne à l’intérieur de la zone : elle fait sortir du pouvoir d’achat vers les producteurs étrangers de pétrole et de gaz. Le pays paie plus cher la même quantité d’énergie. La contrepartie de ce transfert se trouve à l’extérieur.
Or c’est exactement ce que montre le détail du chiffre du 1er septembre. Le flash d’Eurostat attribue le passage de 2,9 % à 3,3 % à une composante énergie qui bondit de 10,3 % à 14,3 % sur un an. Pendant ce temps, l’indice hors énergie, alimentation, alcool et tabac recule, de 2,5 % à 2,4 %. En France, l’estimation provisoire de l’INSEE du 28 août donne le même dessin : 2,7 % sur l’indice harmonisé, avec une énergie à +16,7 %. Les résultats définitifs sont attendus le 15 septembre.
Le marché obligataire, lui, a déjà tranché. Depuis le 31 décembre, le rendement nominal américain à dix ans est passé de 4,18 % à 4,75 %, soit 57 centièmes de point de plus. Sur ces 57, le rendement réel en explique 51. L’inflation attendue sur dix ans, celle que l’on déduit de l’écart entre les deux courbes, n’a bougé que de 6 centièmes. Les prêteurs n’exigent pas une prime d’inflation plus élevée : ils exigent d’être mieux payés en termes réels. Autrement dit, ils regardent la flambée du baril comme un épisode, pas comme le début d’un régime.
C’est la raison pour laquelle un chiffre d’inflation élevé peut faire baisser l’or au lieu de le faire monter. L’indice des prix mesure une facture. Le rendement réel mesure le prix du temps. L’or répond au second.
Et l’argent, pourquoi décroche-t-il davantage ?
L’écart entre les deux métaux s’est ouvert cette année. Il fallait 61,7 onces d’argent pour une once d’or au 31 décembre, il en faut 67,7 au 1er septembre. La raison tient à ce qu’est l’argent, dans un portefeuille comme dans une usine. Il porte une demande monétaire, comme l’or, plus une demande industrielle que l’or n’a pratiquement pas. Il est donc sensible deux fois : au rendement réel comme son grand frère, au cycle industriel en plus. Deux sources de faiblesse au lieu d’une.
Je ne vais pas plus loin sur ce ratio, et je préfère dire pourquoi. Comme il additionne deux causes distinctes, il est bavard. On peut lui faire raconter à peu près n’importe quel régime monétaire selon la période retenue. C’est une observation datée, utile pour situer un écart entre deux métaux, pas une boussole. Une note de périmètre au passage, parce qu’elle circule beaucoup. Le sommet de l’argent cité autour de 121 dollars est un plus haut touché en séance, pas une clôture. Comparé aux clôtures de cette année, il ne dit pas la même chose.
Ce qu’il reste à regarder
Deux comités de politique monétaire se réunissent ce mois-ci. La Banque centrale européenne siège les 9 et 10 septembre, exceptionnellement à Berlin, et la Réserve fédérale les 15 et 16 septembre. Une part du marché anticipe un resserrement des deux côtés de l’Atlantique. Rien n’est décidé, et je me garderai d’écrire le contraire. Une anticipation de taux se retourne en une séance. Les chiffres définitifs d’inflation ne seront connus qu’à la mi-septembre.
Ce que ces réunions ne changeront pas, c’est la grille de lecture. Que les taux montent, se stabilisent ou redescendent, le prix de l’or continuera de se régler sur le rendement réel. Le lecteur peut suivre celui-ci sans intermédiaire. La courbe est publiée chaque jour de bourse par le Trésor américain, et sa direction se lit en dix secondes. Pour qui détient du métal, c’est un indicateur plus utile que le chiffre d’inflation du mois. Ce repère appartient au socle de la protection du patrimoine, au même titre que la lecture des mécaniques monétaires qui commandent ces taux.
Reste la question de la casquette que l’on porte. Pour qui achète du métal chaque mois avec un horizon de quinze ou vingt ans, huit mois de rendement réel en hausse sont un décor, pas un événement. La question pertinente devient celle du régime monétaire de la décennie. J’ai expliqué ailleurs pourquoi un décrochage de prix ne dit rien de la recomposition des réserves mondiales. Pour qui a acheté en janvier avec un horizon de six mois, ces huit mois sont l’événement lui-même. Ce sont deux métiers différents exercés sur le même actif. La plupart des déceptions viennent de là : on croyait faire le premier en raisonnant comme le second.
Une troisième distinction existe, indépendante du prix comme de l’horizon : celle du lieu et de la forme. Entre mars et août 2026, la banque centrale des Pays-Bas a déplacé 86 tonnes de métal vers Londres, parce qu’un même or n’a pas la même disponibilité selon l’endroit où il est déposé. Le cours affiché, lui, était rigoureusement le même des deux côtés de l’Atlantique.
L’or n’a pas failli cette année. Il a fait ce qu’il fait depuis toujours : rester rigoureusement immobile pendant que le rendement de tout le reste montait. Il laisse à son détenteur le soin de décider si ce silence lui coûte trop cher. La facture d’énergie, elle, n’a jamais été de son ressort.
Les évolutions monétaires, les marchés, et la psychologie qui permet de les traverser : c’est ce que propose la newsletter hebdomadaire Monnaies & Libertés. Elle s’adresse à celles et ceux qui veulent garder la main.
Laurent Blasco
Comprendre. Trancher. Opérer.
FAQ
L’or protège-t-il vraiment de l’inflation ?
Il protège de l’inflation monétaire, celle qui vient de la création de monnaie et dilue les créances existantes. Aucune institution ne peut décider de produire davantage d’or. Il ne protège pas d’une inflation importée par le prix de l’énergie : celle-ci fait sortir du pouvoir d’achat vers les producteurs étrangers, sans rien diluer. En août 2026, l’inflation de la zone euro est remontée à 3,3 %, tirée par une énergie à +14,3 %. Dans le même temps, l’indice hors énergie et alimentation reculait à 2,4 %. C’est le cas de figure où le métal ne suit pas.
Pourquoi l’or baisse-t-il quand les taux montent ?
Parce que l’or ne verse ni coupon, ni loyer, ni dividende. Le détenir se paie en renoncement au revenu qu’aurait produit la même somme placée ailleurs. Quand le rendement des obligations augmente, ce renoncement devient plus coûteux. L’attrait relatif du métal diminue. Rien n’a changé dans sa nature. Le rendement qui compte n’est pas le taux affiché, mais le taux corrigé de l’inflation.
Qu’est-ce que le rendement réel, et où peut-on le suivre ?
Le rendement réel est ce qui reste du rendement d’une obligation une fois l’inflation retirée : le net, quand le taux affiché est le brut. Le département du Trésor américain publie chaque jour de bourse une courbe des rendements réels, en accès libre. Elle donne la valeur à cinq, sept, dix, vingt et trente ans. Au 1er septembre 2026, le dix ans y ressort à 2,44 %, contre 1,93 % au 31 décembre 2025.
Faut-il regarder le prix de l’or en dollars ou en euros ?
Les cotations de référence sont en dollars. Un détenteur qui vit en euro subit aussi le change. Entre le 31 décembre 2025 et le 1er septembre 2026, le dollar s’est apprécié d’environ 1,3 % face à l’euro. Sur cette période, l’or gagne 1,2 % en dollars et environ 2,5 % en euros. La devise de lecture ne renverse pas la tendance, mais elle en modifie l’ampleur.
Pourquoi l’argent baisse-t-il davantage que l’or ?
Parce qu’il cumule deux expositions. Comme l’or, il souffre de la hausse du rendement réel, puisqu’il ne produit aucun revenu. Mais il porte en plus une demande industrielle importante. Elle le rend sensible au cycle économique. En 2026, l’argent perd 7,8 % quand l’or gagne 1,2 %. Il faut désormais 67,7 onces d’argent pour une once d’or, contre 61,7 au 31 décembre.
Pour approfondir :
- Protéger son patrimoine : le cadre de lecture Monnaies & Libertés
- Or : correction de prix ou bascule des réserves mondiales ?
- Inflation importée : le prix que la BCE ne fixe pas
- Livret A : pourquoi la hausse du taux ne change rien au rendement réel
- L’or et l’argent à l’épreuve de la psychologie des foules